

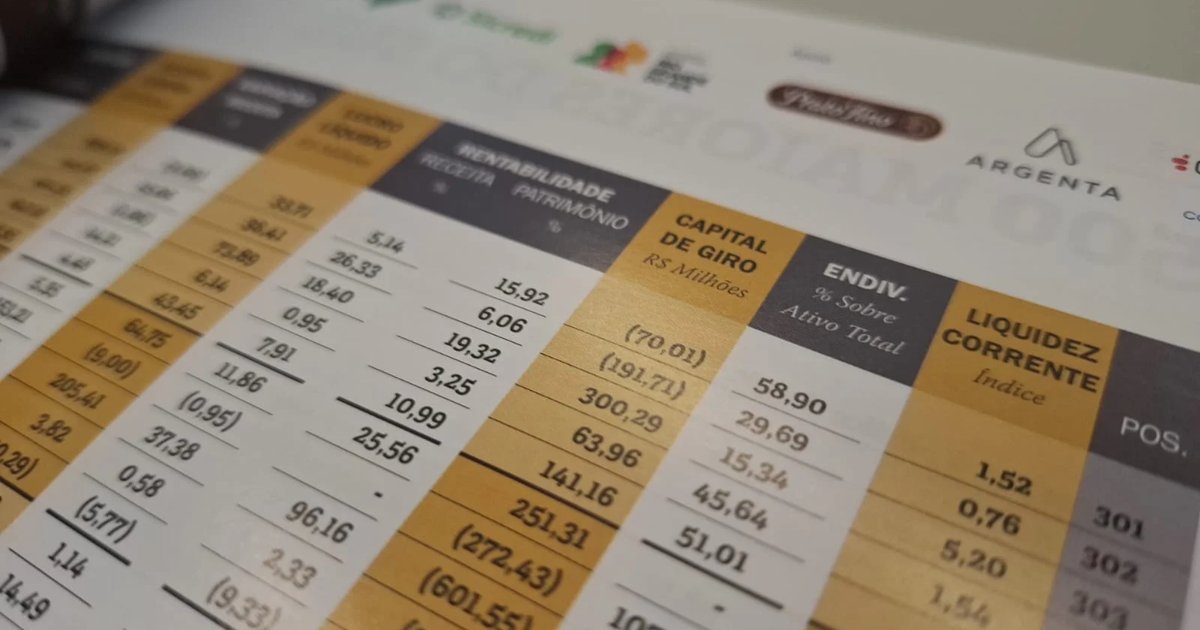
O 500 MAIORES DO SUL é o mais importante ranking regional de empresas do Brasil. Com 36 anos de existência, o ranking publicado pelo Grupo AMANHÃ com a parceria técnica da PwC Brasil destaca as 100 maiores empresas do Paraná, de Santa Catarina e do Rio Grande do Sul.
Além de mostrar uma radiografia completa do Sul, o ranking gera valor e relevância para o ambiente de negócio da região. Confira, ao lado, os eventos de premiação de 2026.
VALOR PONDERADO DE GRANDEZA (VPG)
Resultado da soma, com pesos específicos, de três componentes do balanço patrimonial e demonstrações de resultados: Patrimônio Líquido (peso de 50%), Receita Líquida (40%) e resultado – Lucro ou Prejuízo Líquido (10%).
PATRIMÔNIO LÍQUIDO
Formado pelos recursos pertencentes aos acionistas ou sócios. Composto por capital social, ajuste de avaliação patrimonial, reservas de lucros, reservas de capital, reservas de reavaliação e prejuízos acumulados (quando for aplicável).
RECEITA LÍQUIDA
Receita Bruta menos os abatimentos, devoluções e tributos.
ENDIVIDAMENTO GERAL
Revela a participação de recursos de terceiros no ativo total da companhia. Percentual acima de 100% indica que a empresa tem dívidas em valor maior do que a soma do seu ativo total.
CRESCIMENTO DA RECEITA
Compara a Receita Líquida dos dois últimos exercícios fiscais, indicando o quanto as vendas cresceram (ou decresceram) de um ano para o outro.
LIQUIDEZ CORRENTE
Expressa a relação entre o ativo circulante e o passivo circulante. Reflete a capacidade da empresa de cumprir suas obrigações de curto prazo. Quanto maior o índice, maior a liquidez da companhia. Um índice baixo expressa menor capacidade da companhia de cumprir suas obrigações. O índice de equilíbrio é igual a 1.
CAPITAL DE GIRO
Parcela do Patrimônio Líquido destinada a financiar o giro do negócio. Equivale ao Patrimônio Líquido menos o valor do ativo permanente.
LUCRO LÍQUIDO
Resultado final da companhia, depois de deduzidos custos, despesas, o imposto de renda e a contribuição social.
RENTABILIDADE SOBRE A RECEITA LÍQUIDA
Relação entre Lucro (ou Prejuízo) Líquido e a Receita Líquida das operações de uma companhia. Esse indicador demonstra o quanto a empresa lucra (ou perde), percentualmente, em relação à sua atividade principal.
RENTABILIDADE DO PATRIMÔNIO LÍQUIDO
Mostra quanto a companhia lucrou em relação ao total de recursos próprios aplicados pelos acionistas. Esse indicador procura expressar a relação entre Lucro ou Prejuízo Líquido e o “patrimônio médio” – ou seja, valores do Patrimônio Líquido no início e no final do exercício fiscal.