
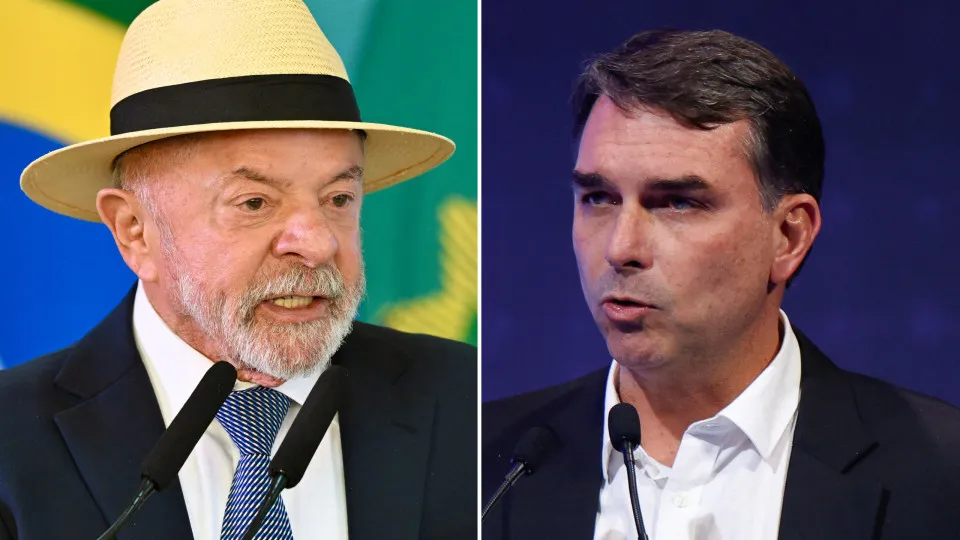

Brasília – Diante das sinalizações de mudanças na reforma tributária feitas pela equipe do candidato à Presidência, o senador Flávio Bolsonaro (PL), e uma janela apertada para implementar o sistema no Brasil, circulou nos últimos dias na Capital Federal uma preocupação de que o novo regime tributário poderia sofrer ajustes e até ser adiado.
Ao NeoFeed, tributaristas e economistas que integraram o governo e fizeram parte do time que concebeu a reforma disseram que adiar o início de vigência das novas regras tributárias em meses ou até um semestre – como passou a ser aventado recentemente – seria mais complexo e de difícil execução.
Isso implicaria em mexer na Constituição, ou seja, propor e aprovar uma nova Proposta de Emenda Constitucional (PEC) no Congresso Nacional, o que poderia levar alguns meses, na melhor das hipóteses.
“Entendo que há, sim, risco de flexibilização de algumas etapas ou mecanismos da reforma tributária. Já o adiamento da reforma como um todo, seja por alguns meses ou por um semestre, considero improvável. O período eleitoral, somado a uma possível transição de governo, reforça a chance destes ajustes”, diz a advogada Bruna Brites, sócia do Andrade Maia Advogados, ao NeoFeed.
A advogada acredita que as dificuldades de implementação da tributária devem se traduzir mais em ajustes pontuais, num escalonamento das obrigações e numa flexibilização dos prazos, do que no adiamento integral da reforma. “Por isso, a recomendação às empresas é não contar com um adiamento e manter o cronograma de adequação.”
Pela nova legislação, a reforma começará a valer a partir de 1º de janeiro de 2027. Mas a Receita Federal deu início aos testes neste ano com a nova plataforma online do Fisco. E as empresas já fizeram ou ainda vêm realizando investimentos para se adequar às novas cobranças e regras gerais.
Pelo cronograma estipulado pela Lei, a reforma será adotada gradualmente até 2033. Neste início, porém, o meio empresarial começou a levantar algumas dúvidas.
Vai dar tempo de tudo ficar pronto até o primeiro dia do ano que vem? Quais serão as alíquotas do IBS e CBS, novos tributos que vão substituir PIS, Cofins, ICMS e ISS? Elas serão aprovadas pelo Senado até o fim de dezembro, como previsto? O imposto do pecado vai começar a valer quando?
E se Flávio for eleito? Ele fará mesmo a tal “reforma da reforma tributária” como já indicado por sua campanha? Vai acabar com o split payment, uma das novidades trazidas pela reforma, como também anunciou a assessora econômica do candidato, Daniela Marques? Esses são alguns questionamentos que ganharam força principalmente no período eleitoral.
No fim de setembro, o governo enviou ao Tribunal de Contas da União (TCU) uma proposta de cálculo elaborada pela Receita. E o órgão de controle tem até 30 de outubro – semana que vem – para aprovar e encaminhar ao Senado. E por fim, há uma expectativa de os senadores votarem uma resolução para fixar a alíquota de referência que será aplicada no País a partir de janeiro de 2027.
A questão, no entanto, é que mesmo que tudo aconteça no tempo previsto, há um entendimento no meio jurídico de que é preciso cumprir uma “noventena” após a definição das novas alíquotas dos impostos que passarão a incidir sobre o consumo. Ou seja, um prazo de 90 dias, que pode adiar, no mínimo para março de 2027, o começo da reforma tributária no Brasil.
“Independentemente do governo que entrar, não duvido que pode haver alguma prorrogação dos prazos, a reforma seja adiada e não entre em vigor em janeiro. Nem que seja um adiamento mais curto, por alguns meses”, afirma Fábio Calcini, advogado tributarista e sócio do escritório Brasil Salomão e Matthes.
“Não posso jogar a bomba no colo do contribuinte, pensando do lado do governo. Então dependendo do que vai acontecer nos próximos meses faz sentido prorrogar, sim”, complementa.
Na visão de Calcini, a reforma já começa repleta de riscos, justamente por ser implementada num cenário pós-eleições e haver essa discussão em torno dos 90 dias. “Tem muitas preocupações ainda. Mas o principal é a questão da alíquota que o governo não definiu ainda”, diz ele.
Por sua vez, a lei que instituiu o novo sistema tributário brasileiro não prevê esse prazo para que os impostos comecem a ser cobrados. Procurado, o Ministério da Fazenda reforçou que a aplicação da Contribuição sobre Bens e Serviços (CBS) “não está sujeita à anterioridade nonagesimal (noventena)”.
No entanto, diversos escritórios de advocacia já estão entrando na Justiça pedindo o direito de valer a chamada “noventena” para que as empresas possam começar a pagar os novos tributos pelo menos a partir de abril. As bancas se baseiam no artigo 195 da Constituição, que prevê 90 dias para contribuições sociais.
Tudo isso vem criando uma grande insegurança jurídica. André Luiz Andrade dos Santos, sócio do escritório Chalfin Goldberg & Vainboim Advogados, avalia que tanto a definição das alíquotas de CBS e IBS quanto do Imposto Seletivo vêm sendo adiada por “questões eleitorais”.
“Um novo calendário da reforma tributária deveria ser estabelecido com responsabilidade fiscal, com previsibilidade e respeitando o princípio da segurança jurídica e da não surpresa em matéria tributária. É isso que a comunidade jurídica e os contribuintes em geral esperam para que a gente tenha um horizonte mais previsível.”
Governo
Ao NeoFeed, a Pasta da Fazenda também informou que segue trabalhando com “os prazos legais e constitucionais previstos para a implementação da Reforma Tributária”.
O Ministério acrescentou ainda que a alíquota da CBS será divulgada conforme cronograma e metodologia estabelecidos em lei, sob competência do TCU. “Em relação ao Imposto Seletivo, as discussões no âmbito do Congresso Nacional, bem como os detalhes da proposta, serão tratados no momento oportuno.”
Apelidado de “imposto do pecado”, por incidir sobre produtos nocivos à saúde e ao meio ambiente (mineração, carros, alimentos açucarados, cigarros, bebidas alcoólicas e bets), o Imposto Seletivo vive as maiores incertezas, uma vez que o governo ainda não encaminhou até hoje proposta de lei ao Congresso regulamentando o novo imposto.
A expectativa era que isso aconteça pelo menos até 31 de dezembro, mas o Executivo vem adiando o envio do texto para evitar, em ano de eleição, a reação política da oposição de criar uma nova “taxação à sociedade”.
Recentemente, porém, a Fazenda sinalizou que pode ainda mandar uma PEC ao Legislativo adiando para o começo de 2027 o fim do término da cobrança do IPI – imposto que será substituído pelo IS.
Antecipação de arrecadação
A intenção da campanha do presidenciável Flávio Bolsonaro de acabar com o mecanismo do split payment, criado para antecipar a arrecadação dos novos impostos ao fisco, também vem gerando incertezas.
O adversário do presidente Luiz Inácio Lula da Silva (PT) parte da premissa de que esses pagamentos de impostos, que passarão a ser imediatos (e não mais demorar um mês), poderão comprometer o fluxo de caixa de empresas, sobretudo de pequeno porte.
Contudo, o governo defende os dispositivos, argumentando que ele vai coibir fraudes, como já declarou o próprio ministro da Fazenda, Dario Durigan. Além de tributaristas que alertam que a implementação do novo sistema será opcional num primeiro momento, ainda que tenha o potencial de impactar alguns negócios na área de comércio.
Até agora, há indicações de que o split payment também pode atrasar. O Comitê Gestor do IBS, órgão colegiado criado pela reforma para regulamentar o novo imposto, já sinalizou que o mecanismo não começará em janeiro.
“O split payment merece atenção, especialmente pela complexidade tecnológica e pelos impactos sobre o fluxo de caixa das empresas. Entretanto, a própria legislação admite sua implementação gradual, de modo que dificuldades nesse mecanismo não significam necessariamente o adiamento da CBS”, pondera Edson Silva, especialista tributário da consultoria Tributo Certo.