

O relacionamento de uma empresa com seus clientes revela oportunidades que vão além de sua atividade principal. Um fornecedor de mercadorias, por exemplo, pode oferecer crédito aos compradores, enquanto uma empresa de software tem a opção de integrar pagamentos ao seu sistema.
De olho nesse mercado, o Bradesco estruturou o Bradesco as a Service como uma estratégia para levar suas capacidades financeiras aos ecossistemas de empresas parceiras.
O Banking as a Service (BaaS) é uma das frentes que compõem essa estratégia, que também reúne crédito, seguros e consórcios. As soluções podem ser integradas aos canais dos parceiros no formato white label – ou seja, com a marca de cada companhia e a tecnologia e a estrutura financeira do banco.
Para as empresas parceiras, oferecer serviços financeiros com sua própria marca significa contar com a solidez, a capacidade de financiamento e a segurança do Bradesco. A estrutura do banco dá suporte tanto ao início da operação quanto à expansão da oferta para uma base maior de clientes.
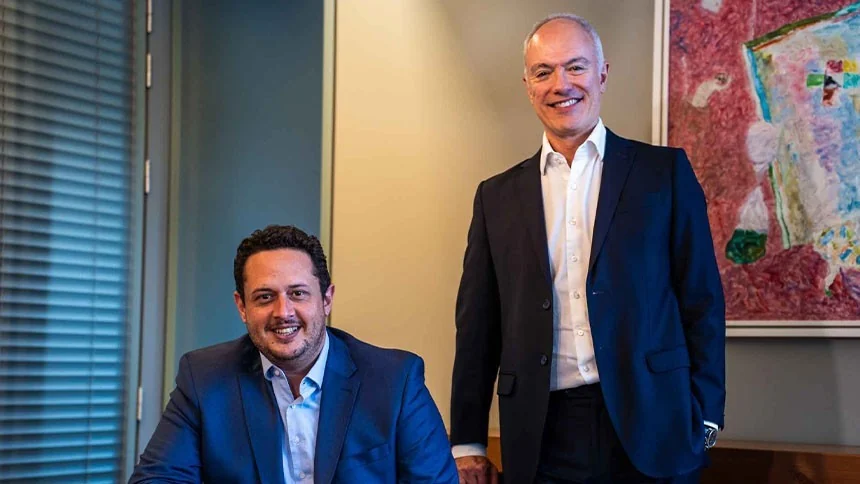
“Com o Bradesco as a Service, colocamos a força do banco a serviço de empresas que querem oferecer mais aos seus clientes”, diz Fernando Freiberger, diretor executivo do Bradesco. “Os serviços financeiros podem se tornar uma nova fonte de crescimento para companhias dos mais diversos setores.”
Em pouco mais de um ano de execução da estratégia, o Bradesco as a Service já alcançou 100 empresas parceiras. São empresas que incorporam soluções financeiras às suas próprias jornadas, levando esses serviços para o contexto em que o negócio já acontece.
A iniciativa acompanha uma mudança no relacionamento dos bancos com o público. Durante décadas, a conta corrente foi a principal porta de entrada para os serviços bancários. Com as novas tecnologias, o Bradesco pode atender também quem contrata seus produtos por meio de outras empresas, sem exigir que essa relação comece pela abertura de uma conta na instituição.
“Eu não preciso necessariamente que ele seja meu correntista para ser meu cliente”, afirma Freiberger. Ou seja: uma pessoa ou empresa pode contratar crédito, seguros ou consórcios do Bradesco pelo canal de um parceiro, mesmo mantendo sua conta em outro banco.
É o conceito de embedded finance: oferecer serviços financeiros no mesmo lugar em que o cliente já compra, vende ou administra seu negócio.
Para o parceiro, a oportunidade vai além da receita obtida com a distribuição dos produtos. Um financiamento pode permitir que o comprador faça um pedido maior, enquanto uma ferramenta de pagamentos facilita o trabalho de quem administra uma empresa.
Na lógica do embedded finance, os canais dos parceiros passam a distribuir serviços financeiros a partir das necessidades que surgem na relação com seus clientes. O que orienta essa oferta é a utilidade de cada solução naquele momento da compra, da venda ou da gestão do negócio.
“Não é só levar produtos financeiros para dentro de uma jornada, é preciso ter contexto e relevância”, diz Thiago Araujo, superintendente executivo do Bradesco. Segundo ele, atender a uma necessidade do cliente pode aumentar a frequência de uso do canal e prolongar o vínculo com a companhia.
Freiberger apresenta o exemplo de um fornecedor que abastece regularmente uma rede de lojas. Os comerciantes recebem mercadorias e têm um prazo para pagar. Entre a reposição do estoque e o recebimento das vendas, podem precisar de recursos para organizar o caixa e continuar comprando.
Uma alternativa de financiamento pode ser incluída no próprio sistema de pedidos. Conforme a análise e as condições da operação, o lojista consulta um limite disponível e contrata o crédito naquele ambiente. Outra possibilidade é antecipar valores de vendas já realizadas no cartão.
O comerciante encontra essas opções no mesmo sistema em que faz seus pedidos. Para o fornecedor, facilitar o acesso do cliente a esses recursos tem potencial para estimular as vendas. O Bradesco, por sua vez, oferece as soluções de crédito e a infraestrutura necessária à contratação.
No crédito, o Bradesco as a Service está preparado para diferentes modelos. Pode oferecer crédito com funding do próprio banco ou disponibilizar sua infraestrutura bancária para estruturar e formalizar operações via Cédula de Crédito Bancário (CCB), inclusive com funding do parceiro.
Entre as possibilidades estão capital de giro, antecipação de recebíveis, mais prazo, empréstimo pessoal e financiamento de compras, conforme o modelo da parceria.
Além do crédito, as empresas têm a opção de oferecer uma conta digital com sua marca para facilitar pagamentos e recebimentos. Uma companhia com uma rede de revendedores, por exemplo, utiliza a solução para organizar essas transações, com a tecnologia e a infraestrutura do Bradesco.
A solução conta também com interfaces white label em aplicativo e desktop, reduzindo a necessidade de desenvolvimento próprio para iniciar a operação.
Essa facilidade também chega aos ERPs, sistemas usados para administrar vendas, estoques e finanças. Com os pagamentos integrados, o empresário paga suas contas no mesmo programa em que acompanha o caixa do negócio.
Dos pagamentos do dia a dia à proteção de bens e ao planejamento de compras, os serviços atendem diferentes necessidades dos clientes. Os parceiros também têm à disposição seguros e consórcios para oferecer em seus canais, incluindo opções para quem pretende comprar um imóvel ou veículo.
A variedade de serviços ajuda a entender a imagem do iceberg usada pelo Bradesco: a conta digital é a parte mais visível, mas há muito mais além dela, como crédito, pagamentos, seguros e consórcios.
“Eu tenho que entender qual é a necessidade do cliente, qual é efetivamente aquele ponto que mais agrega valor”, afirma Freiberger.
A escolha dos produtos depende das necessidades de cada negócio. Uma empresa pode começar pelo crédito e acrescentar seguros ou consórcios conforme a demanda de seus clientes. Para outra, facilitar os pagamentos é a prioridade.
Definidos os serviços, o próximo passo é escolher como integrá-los aos canais da empresa. Segundo Araujo, companhias com equipes de desenvolvimento podem usar APIs, conexões que permitem a comunicação entre sistemas, para incorporar as soluções aos próprios programas.
Outra opção é adotar interfaces já desenvolvidas, adaptadas à marca e à identidade visual do parceiro, o que ajuda a acelerar o lançamento.
A Aarin, empresa 100% do Bradesco, atua como aceleradora tecnológica da estratégia, desenvolvendo jornadas digitais, integrações e experiências white label.
Sua atuação combina agilidade tecnológica com os padrões de segurança e governança do Bradesco, apoiando o crescimento das operações dos parceiros. A proposta reúne três benefícios: gerar novas receitas, ampliar os negócios com segurança e reduzir o tempo necessário para lançar serviços financeiros.
Para as empresas interessadas em seguir esse caminho, a nova página do Bradesco as a Service reúne informações sobre os produtos e as formas de integração. O canal também permite conversar com especialistas do banco para avaliar quais soluções fazem sentido para cada negócio e como começar a oferecê-las aos clientes.