

Ler o resumo da matéria
A urgência de um ajuste fiscal nas contas públicas é crescente, conforme destacado pelos CEOs do Itaú, Milton Maluhy, e do Bradesco, Marcelo Noronha, durante o NeoConference 2026.
Eles enfatizaram a necessidade de um esforço conjunto entre o Executivo, o Congresso e a sociedade para interromper o crescimento da dívida pública e recuperar a confiança dos investidores.
Maluhy ressaltou a importância de um consenso em torno da agenda fiscal para viabilizar reformas estruturais, enquanto Noronha acredita que há espaço político para medidas de ajuste, desde que sejam propostas consistentes.
Ambos alertaram sobre as perspectivas econômicas desfavoráveis, com crescimento do PIB projetado em 0,5% e inflação em alta.
A estabilização da dívida, que pode alcançar 89% do PIB até 2027, requer um superávit primário significativo, e a falta de ação pode levar a uma correção desordenada da dívida, impactando negativamente a população de baixa renda e a capacidade de pagamento das empresas.
* Resumo gerado por inteligência artificial e revisado pelos jornalistas do NeoFeed
A necessidade de um ajuste nas contas públicas é cada vez mais clara para o mercado e até para o próprio governo, diante da trajetória de crescimento da dívida pública.
O que se exige agora é uma mobilização conjunta do Executivo, do Congresso e dos diferentes setores da sociedade, com disposição para enfrentar medidas impopulares no curto prazo e evitar uma deterioração ainda maior da economia nos próximos anos.
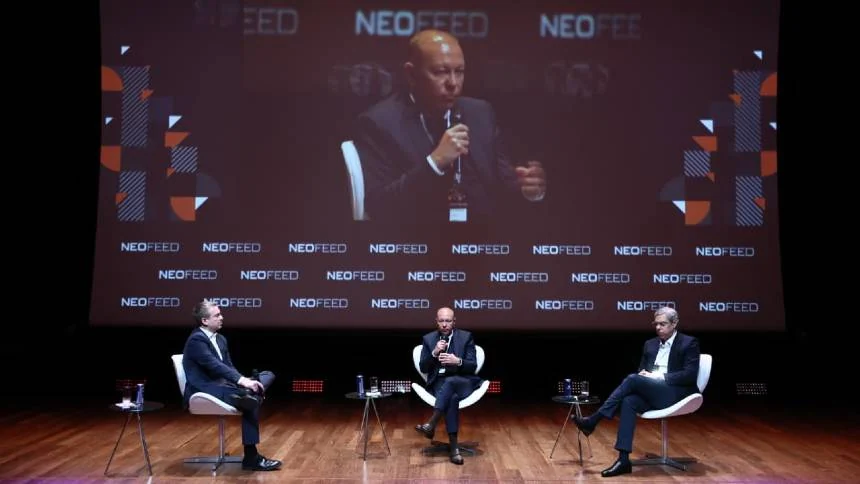
Essa foi uma das principais mensagens dos CEOs do Itaú Unibanco, Milton Maluhy Filho, e do Bradesco, Marcelo Noronha, durante painel do NeoConference 2026, evento realizado pelo NeoFeed nesta segunda-feira, 9 de novembro, em São Paulo.
Os executivos defenderam um esforço coletivo para interromper o crescimento da dívida pública, recuperar a confiança dos investidores e criar condições para uma redução sustentável dos juros.
“É um esforço de todos”, afirmou Maluhy. “Não é só do Executivo, é um esforço da sociedade de entender que tem um plano com começo, meio e fim e que é no melhor interesse do país.”
Segundo o CEO do Itaú, a construção de um consenso em torno da agenda fiscal será fundamental para viabilizar a aprovação de reformas estruturais, especialmente diante das diferenças políticas entre o governo e o Congresso.
Ele ressaltou que o Executivo e o Legislativo foram escolhidos pela população e que cabe aos diferentes setores da economia contribuir para a elaboração de propostas capazes de melhorar as perspectivas de crescimento do país.
Apesar da avaliação de analistas políticos de que o governo Lula enfrentará um Congresso “mais hostil”, considerando o tamanho das bancadas conquistadas pelo PL na Câmara e no Senado, Noronha acredita que existe espaço político para a aprovação de medidas de ajuste fiscal, desde que o governo apresente propostas consistentes.
Para o CEO do Bradesco, a disposição dos parlamentares dependerá do conteúdo das propostas e da capacidade do governo de construir apoio político. “Temos de efetivamente fazer esse ajuste, contar com o Congresso apoiando o ajuste fiscal. Todo mundo vai ter sua cota de sacrifício para a gente poder dar esse passo para frente”, disse.
Ele destacou que o equilíbrio das contas públicas é condição necessária para reduzir os juros, recuperar a confiança e permitir uma retomada sustentável da economia. “O ajuste fiscal não é um ponto de chegada, ele é um ponto de partida. Sem ele, a gente não vai ter crescimento”, afirmou.
Perspectivas deteriorando
A urgência do ajuste fiscal se intensifica diante das perspectivas econômicas desfavoráveis para 2027. O Itaú trabalha atualmente com uma projeção de crescimento do Produto Interno Bruto (PIB) de apenas 0,5% no próximo ano, com viés de baixa. O Bradesco apresenta uma estimativa um pouco menor, de 0,4%.
As perspectivas para a inflação também se deterioraram. Maluhy afirmou que as projeções, que anteriormente estavam próximas de 4,2%, já apontam para a possibilidade de uma inflação de 6%.
Para ele, o dólar deve ficar em torno de R$ 5,50, enquanto a Selic pode permanecer em 13,75% ao longo de 2027. “Nossa melhor expectativa hoje é de uma manutenção de juros por um período mais prolongado”, afirmou.
O principal foco de preocupação dos executivos é a trajetória da dívida pública brasileira, que, segundo os números apresentados durante o painel, está próxima de 83% do PIB e poderá alcançar 89% no fim de 2027.
A grande questão é como lidar com essa situação. Noronha apresentou diferentes cenários para demonstrar a dificuldade de estabilizar o endividamento nas condições atuais e a necessidade de convergência política para colocar as contas em ordem.
Segundo seus cálculos, com uma taxa real de juros de 7,5% e crescimento econômico reduzido, seria necessário um superávit primário próximo de 5% do PIB para estabilizar a dívida, patamar que considera inviável.
Num cenário intermediário, com juros reais de 6% e crescimento de 2,3%, o superávit necessário seria de aproximadamente 2,5% do PIB, ainda considerado muito difícil de alcançar.
Já uma combinação de juros reais de 4%, expansão do PIB de 2,5% e superávit primário entre 1% e 1,5% permitiria estabilizar a dívida em condições mais factíveis. “Mas como é que a gente chega numa taxa real de 4%? É preciso fazer o ajuste fiscal”, afirmou Noronha.
Caso não sejam adotadas medidas para enfrentar o desequilíbrio fiscal, o maior risco, segundo Maluhy, é que a estabilização da dívida acabe ocorrendo de maneira desordenada, por meio de uma aceleração inflacionária, num cenário de dominância fiscal. “E aí a relação dívida/PIB começa a ser corrigida pelas razões erradas, pela inflação”, afirmou.
Segundo ele, esse processo teria consequências especialmente graves para a população de menor renda. “Para você ter um social sustentável, para que você consiga investir em planos de desenvolvimento, em programas sociais, você precisa estar com o fiscal funcionando”, disse o CEO do Itaú.
No caso das empresas, o prolongamento do período de juros elevados está levando empresários a adotar uma postura mais conservadora, reduzir investimentos e encurtar os prazos de suas dívidas, além de contribuir para a pressão sobre os pedidos de recuperação judicial e extrajudicial.
Noronha destacou que os juros elevados estão comprometendo a capacidade de pagamento das companhias, especialmente daquelas com maior alavancagem e margens operacionais mais comprimidas.
“Taxa de juro muito alta resulta em comprometimento efetivamente da capacidade de repagamento das empresas de uma forma geral. Quem tem mais alavancagem, quem tem uma margem Ebitda mais comprimida, está com muito mais dificuldade para continuar bancando o serviço da dívida”, disse.
Nem para os bancos esse cenário é positivo, destacou Maluhy, buscando desfazer a ideia de que juros elevados necessariamente resultam em ganhos para as instituições financeiras. “A atividade principal dos bancos é o crédito”, disse. “Quando você convive num cenário de juros muito restritivo, com os juros que a gente está vendo, a inadimplência é a consequência.”
Para Noronha, caso o país consiga implementar um ajuste fiscal consistente, será possível começar a observar uma melhora das perspectivas no fim de 2027, abrindo caminho para uma retomada mais forte nos anos seguintes.
“Se você tiver uma economia regrada, com um bom ajuste fiscal, a gente pode ter anos dourados aí, 2028, 2029, 2030”, afirmou.