

Ler o resumo da matéria
Ray Dalio, cofundador da Bridgewater Associates, alertou sobre a vulnerabilidade dos Treasuries dos EUA devido à possível redução nas compras por China e Japão, o que expõe a fragilidade fiscal americana. Ele destacou que a relação de devedor-credor entre os países se torna complicada por questões geopolíticas e econômicas. Os rendimentos dos Treasuries de 10 anos estão em 5,3%, o maior desde 2002, enquanto a dívida pública dos EUA ultrapassa US$ 40 trilhões.
Dalio também mencionou a pressão crescente sobre os mercados devido a investimentos em inteligência artificial, que geram uma onda de empréstimos. A diminuição das reservas de Treasuries pela China, que caiu de US$ 1,3 trilhão em 2013 para US$ 618 bilhões, e a venda de títulos pelo Japão, indicam um cenário arriscado. Ele concluiu que o mercado deve repensar suas premissas à medida que os principais credores se afastam.
* Resumo gerado por inteligência artificial e revisado pelos jornalistas do NeoFeed
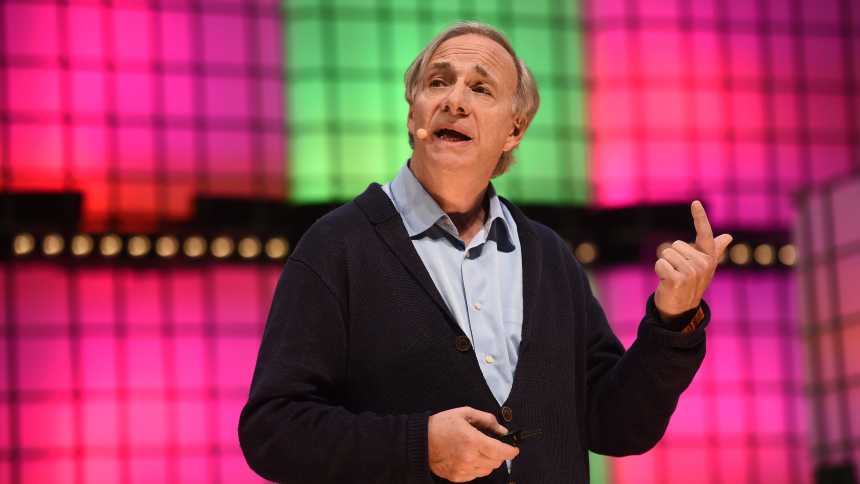
O megainvestidor Ray Dalio, cofundador da Bridgewater Associates voltou a lançar um alerta, que ressoou pelos mercados globais de dívida.
Em entrevista à Bloomberg Television de Cingapura, na terça-feira, 6 de outubro, o bilionário afirmou que China e Japão podem reduzir suas posições em títulos do Tesouro americano, movimento que, segundo ele, expõe uma vulnerabilidade estrutural dos EUA em um momento de forte pressão sobre os rendimentos.
“Os chineses não querem continuar a acumular dívidas; existem questões geopolíticas, bem como questões econômicas”, disse, acrescentando que o Japão emprestou “muito dinheiro” e agora quer reaver parte desses recursos: “Quando você tem uma relação devedor-credor e uma relação de adversários, essa é uma dinâmica muito difícil.”
As falas de Dalio soaram como resposta ao tom otimista do secretário do Tesouro, Scott Bessent, que na noite de segunda-feira, 5, tentou tranquilizar investidores ao afirmar que crescimento econômico e contenção de gastos “muito rapidamente” achatarão a curva da dívida.
Dalio, porém, não parece convencido. Para ele, o mercado está reagindo a algo mais profundo: uma mudança estrutural na demanda por Treasuries. “Os títulos do Tesouro americano estão vulneráveis”, afirmou.
Os números sustentam sua avaliação. Os rendimentos dos Treasuries de 10 anos estão em 5,3%, nível visto pela última vez em 2002. Os títulos globais perderam 3% no ano; os Treasuries, 2,8%. A onda de vendas — o preço dos papéis tem relação inversa ao dos rendimentos — ocorre em meio a inflação persistente, preocupações fiscais e um crescimento econômico nos EUA que, longe de aliviar a pressão, a intensifica.
As advertências de Dalio não são novas, mas ganharam urgência. Em agosto, ele já havia alertado que os EUA enfrentariam uma potencial crise da dívida em até três anos, recomendando que investidores reduzissem a exposição em renda fixa e buscassem proteção no ouro e no bitcoin.
“Alguns tomadores de empréstimos já começam a sentir o aperto”, disse agora, reforçando que o ciclo de endividamento americano entrou em uma fase crítica. Isso porque a resiliência da economia americana — que mantém atividade robusta e alimenta expectativas de juros mais altos — está empurrando investidores para ações, que subiram 13% no ano, enquanto títulos seguem em queda.
Ou seja, os títulos não são uma boa proteção para ações neste momento, não só nos EUA como em outros países do Primeiro Mundo, que estão com inflação acima da meta, empurrando para cima a curva de juros.
“A França atingiu seu limite de endividamento”, afirmou Dalia, referindo-se à segunda economia da Europa, destacando que o país europeu vive um momento decisivo após registrar o pior trimestre para seus títulos de 10 anos desde a criação do euro.
O caso da França é sensível. O país está prestes a aprovar na Assembleia Nacional um ajuste fiscal profundo, estimado em € 54 bilhões (o equivalente a US$ 60,8 bilhões), destinado a conter um déficit anual do Orçamento que chegou a 5,1% do PIB e uma dívida pública que alcançou 119% do PIB no segundo trimestre. Esses números violam há anos os parâmetros da União Europeia, que estabelecem limites de 3% para o déficit e 60% para a dívida.
O temor de que eleições presidenciais no próximo ano tragam um governo populista disposto a afrouxar restrições fiscais já elevou os custos de financiamento franceses.
O quadro global reforça a preocupação. Países da OCDE devem contrair US$ 18 trilhões em empréstimos brutos este ano, saturando os mercados e incentivando investidores a exigir taxas mais altas. Economias avançadas pagaram US$ 3,3 trilhões em juros sobre dívida soberana no último ano — mais do que os gastos globais com IA, defesa ou energia limpa.
Investimentos em IA
Dalio também apontou para um fator novo na equação: a explosão dos investimentos em inteligência artificial. A corrida para desenvolver infraestrutura de IA desencadeou uma onda de empréstimos — empresas venderam mais de US$ 400 bilhões em títulos globalmente este ano, grande parte nos EUA.
“Antes, eles captavam recursos por meio de ações, e agora precisam recorrer a dívidas”, disse Dalio, referindo se às grandes empresas de tecnologia.
Isso força governos e companhias a competir por capital, elevando ainda mais os rendimentos. Para Dalio, diversos fatores podem levar ao estouro da bolha da IA. “Algo como um imposto sobre grandes fortunas teria esse efeito, ou a necessidade de pagar empréstimos.”
A referência inicial do investidor à China sintetiza outro movimento que preocupa analistas. A reserva oficial de Treasuries do país caiu de US$ 1,3 trilhão em 2013 para US$ 618 bilhões em julho. Parte das posições chinesas pode estar registrada na Bélgica, cujas reservas somam US$ 470,7 bilhões, mas o recuo é evidente.
A queda ocorre em meio a tensões geopolíticas, desaceleração econômica e esforços para defender o yuan. Para Dalio, o afastamento de China e Japão — pilares históricos da demanda por Treasuries — é um sinal de que o mercado está entrando em uma fase mais arriscada. “Essa é uma dinâmica muito difícil”, repetiu.
No caso japonês, o Banco do Japão (BoJ, o BC do país asiático) reduziu suas reservas em US$ 12,8 bilhões em julho e, em agosto, cortou US$ 87,8 bilhões em títulos estrangeiros — o maior recuo mensal da história. A intervenção para sustentar o iene, somada ao desmonte da operação de carry trade financiada em ienes, está empurrando investidores japoneses a vender títulos ao redor do mundo.
A valorização dos rendimentos dos títulos do Tesouro dos EUA também se encaixa em um cenário em que o excesso de poupança global chegou ao fim, a inflação segue resistente e os déficits se acumulam. A dívida pública bruta dos EUA ultrapassou US$ 40 trilhões, equivalente a 124% do PIB, e o mercado de Treasuries depende de capital estrangeiro para financiar um terço de sua dívida.
Com a base de compradores se deslocando do Federal Reserve e de bancos centrais estrangeiros para investidores privados — mais sensíveis a preço e risco —, o custo do dinheiro tende a subir. E, como Dalio insiste, o tempo para corrigir o rumo está se estreitando.
“Os títulos estão vulneráveis”, advertiu o investidor. “E quando os maiores credores começam a recuar, o mercado inteiro precisa repensar suas premissas.”