



Ler o resumo da matéria
A valorização das ações do Grupo Simpar e suas controladas, como Movida, Vamos e JSL, é impulsionada pela mudança nas expectativas macroeconômicas após o primeiro turno das eleições. A alavancagem do grupo e a queda da curva de juros futuros são fatores que favorecem essa valorização.
A expectativa de juros menores pode melhorar os resultados das empresas, reduzindo despesas financeiras e impulsionando a atividade operacional. Além disso, o fechamento de posições vendidas pode ter contribuído para a alta das ações.
* Resumo gerado por inteligência artificial e revisado pelos jornalistas do NeoFeed
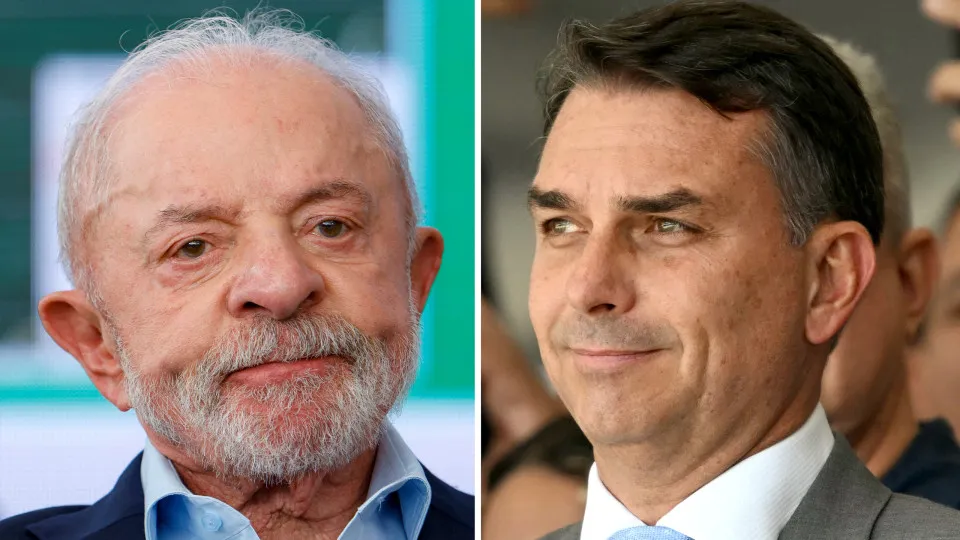
Após o resultado do primeiro turno, que mostrou Flávio Bolsonaro (PL) à frente de Lula (PT), a bolsa brasileira entrou um rali. E entre as empresas que mais se valorizaram estão as do grupo Simpar.
A Movida lidera os ganhos entre as empresas do grupo, com alta de 54,19% entre segunda-feira, 5 de outubro, até quinta, 8. Na sequência, aparecem a Simpar, com 45,46%; a Vamos, com 37,13%; e a JSL, com 37,07%, segundo levantamento da consultoria Elos Ayta.
A dívida elevada, que pesava sobre as ações do grupo Simpar, agora ajuda a explicar a forte valorização dos papéis da holding e de suas controladas na Bolsa. A mudança nas expectativas macroeconômicas após o primeiro turno das eleições impulsionou as ações da holding, assim como da Movida, Vamos e JSL nos últimos dias.
Alberto Valério, head de industrials do UBS BB, avalia que a forte valorização está diretamente relacionada à elevada alavancagem do grupo Simpar e ao fechamento da curva de juros futuros diante do resultado eleitoral. “Quando esses juros caem e o mercado já começa a precificar isso, o ganho vem todo com o equity”, diz.
Em relatório recente, os analistas Lucas Marquiori, Fernanda Recchia e Samuel Alkmim, do BTG Pactual, apontam Simpar e Movida, ao lado da Randoncorp, entre as empresas mais sensíveis à redução do custo de capital, que pode favorecer a valorização das ações mesmo antes de uma melhora nos resultados.
Já Movida e Vamos se destacam pelo potencial de redução das despesas financeiras com uma eventual queda da Selic, devido à maior exposição a dívidas com taxas flutuantes.
O grupo Simpar vem reduzindo a alavancagem. No segundo trimestre de 2026, a relação entre dívida líquida e Ebitda recuou de 3 vezes para 2,8 vezes, o menor nível desde a abertura de capital, em 2010. O indicador foi beneficiado pela queda de 4,4% na dívida líquida consolidada, excluindo o BBC Digital, para R$ 38,9 bilhões.
Ainda assim, as despesas com juros da dívida somaram R$ 2,26 bilhões no trimestre, avanço de 3,5% em relação ao primeiro trimestre e de 6,9% na comparação anual. O custo médio da dívida bruta consolidada ficou em 16,4% ao ano, ante 16,9% nos três meses anteriores.
Para Gabriel Magno, sócio e chefe de alocação de investimentos da AW Capital, a redução dos juros pode ter um impacto direto sobre os resultados das companhias. “Com as taxas menores, elas vão pagar menos despesas financeiras e vai sobrar um resultado melhor para a empresa”, afirma.
A perspectiva de juros menores e melhora macroeconômica também pode favorecer a atividade operacional das empresas do grupo, segundo Valério. “Além do custo da dívida ficar mais barato, os juros mais baixos podem impulsionar a venda e aluguel de carros e caminhões. Tudo melhora”, diz o analista do UBS BB.
Magno avalia que a valorização recente dos papéis reflete uma tentativa dos investidores de antecipar a recuperação de companhias que vinham enfrentando resultados mais apertados desde 2024. “Quando há uma mudança de paradigma, de juros melhores e coisas afins, o mercado tenta se antecipar”, explica.
O executivo observa que a valorização também alcançou empresas de infraestrutura, como Motiva, EcoRodovias e Equatorial, que têm operações intensivas em capital e tendem a se beneficiar da queda dos juros.
Short nos papéis
Outro fator que pode ter contribuído para a disparada é o fechamento de posições vendidas, movimento conhecido como short squeeze, que ocorre quando investidores que apostavam na queda de uma ação precisam recomprar os papéis, reforçando a alta.
Magno não descarta a possibilidade de um short squeeze, já que as ações do grupo Simpar historicamente apresentam um volume elevado de posições vendidas. Valério também admite essa hipótese, mas atribui maior peso à melhora das perspectivas financeiras e operacionais das companhias.
Em 7 de outubro, as posições vendidas representavam 38% do free float da Movida, parcela dos papéis disponível para negociação no mercado, ante aproximadamente 26% no início de setembro. Na Simpar, o porcentual era de 14,4%, ante 10,5% no mesmo período, enquanto na Vamos chegava a 10%.
Na avaliação de Gustavo Bertotti, head de renda variável da Fami Capital, empresas de setores cíclicos, com fundamentos mais fragilizados e ações voláteis, costumam atrair investidores que operam na ponta vendida. No entanto, o cenário de instabilidade pode elevar o risco desse tipo de operação.
“A Bolsa subiu bastante e tem muito investidor que aguarda também uma possível correção. Ainda veremos muita instabilidade nos mercados até o segundo turno”, afirma Bertotti.
O especialista pondera que, apesar do otimismo inicial do mercado após o primeiro turno, os investidores ainda aguardam sinais mais concretos dos candidatos à Presidência sobre a agenda econômica.
“Eles precisam apresentar uma proposta fiscal contundente, porque, ao mesmo tempo que não há mais espaço para esse nível de juros, é preciso também ter responsabilidade fiscal”, diz ele.
Procuradas, as empresas do Grupo Simpar não comentaram.