


O PicPay quer aproveitar a sua base de pouco mais de 70 milhões de contas para ampliar a oferta de crédito. Nos últimos 12 meses, a carteira do banco digital chegou a R$ 31,9 bilhões, uma expansão de 99% na comparação anual. Agora, a ideia é transformar esse ganho de escala em relacionamento bancário.
Cerca de 35% dos clientes ativos, ou algo entre 14 milhões e 15 milhões de pessoas, já utilizam o PicPay como sua conta principal. A maioria, porém, começa o relacionamento usando Pix, pagando boletos, fazendo recargas ou guardando dinheiro nos cofrinhos da plataforma.
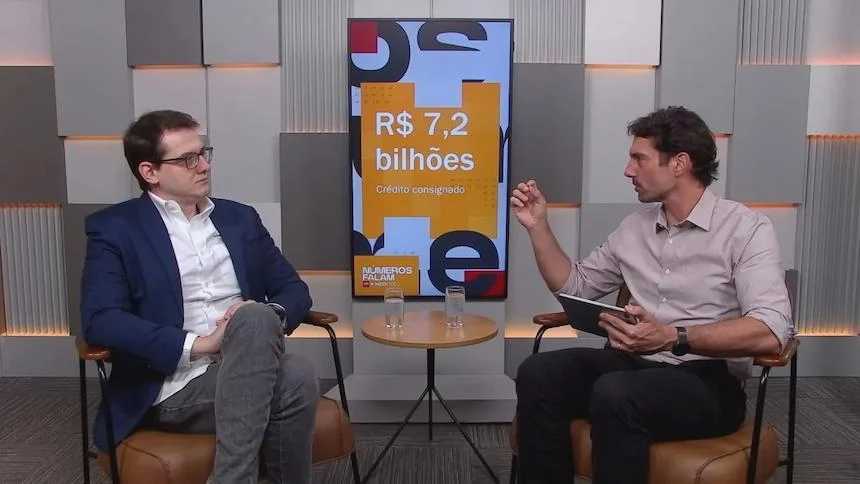
Um dos principais motores para transformar um usuário de conta em cliente bancário tem sido o consignado privado. O saldo da modalidade saltou de R$ 1,3 bilhão para R$ 7,2 bilhões em um ano e já representa uma participação de 6,4% no mercado.
O PicPay está originando aproximadamente R$ 600 milhões por mês nesse produto e responde por 11% das novas concessões. Com esse volume, a estimativa é que o banco digital esteja entre os três ou quatro maiores operadores do segmento no País.
“O consignado privado é um produto de retorno positivo, mas também traz mais relacionamento e mais possibilidade de o cliente contratar outros produtos”, afirma André Cazotto, CFO do PicPay, ao Números Falam (o programa começa em 14:36).
Entre 70% e 75% das contratações acontecem dentro do aplicativo do PicPay. A escala digital permite oferecer o produto diretamente a clientes elegíveis, sem depender apenas de correspondentes ou canais externos.
De acordo com o CFO, os clientes que contratam o produto passam a consumir, em média, 30% mais produtos do PicPay. A receita média gerada por eles também é várias vezes superior à da base geral.
Essa dinâmica ajuda a explicar por que a receita média por cliente ativo, o ARPAC, cresceu 52% em um ano, para R$ 92 no segundo trimestre deste ano. No mesmo período, o custo de servir avançou em ritmo menor, para R$ 21,30 por cliente.
As novas safras começam usando, em média, 2,4 produtos e superam três produtos em apenas dois trimestres. Conforme o cliente passa a movimentar dinheiro e manter depósitos na plataforma, o PicPay oferece cartão com limite garantido, crédito, seguros e investimentos.
De olho na inadimplência
Em um mercado com inadimplência elevada e juros ainda restritivos, a carteira de crédito do banco digital registra uma inadimplência acima de 90 dias de 9,8%.
“O PicPay começou a fazer originação de crédito com balanço próprio há três anos. O que explica o crescimento da inadimplência acima de 90 dias é o amadurecimento dessas carteiras”, diz Cazotto, no programa do NeoFeed em parceria com a CNN Brasil.
Como contraponto, a inadimplência entre 15 e 90 dias recuou de 8,4% para 7,5% no segundo trimestre. A queda foi atribuída à sazonalidade e ao comportamento das novas safras.
A leitura do PicPay é que a inadimplência, isoladamente, não determina se uma carteira é boa ou ruim. O que importa é a relação entre o risco assumido, a receita gerada e o capital consumido pela operação.
“Não estamos no negócio de minimizar o NPL [crédito não performando, na sigla em inglês]. Está muito mais no negócio de entregar retorno ajustado ao risco”, afirma o CFO do banco digital.
Uma das métricas usadas pelo PicPay é o índice de absorção de perdas, que compara as perdas esperadas durante a vida de uma safra com toda a receita de crédito que ela deve gerar. O indicador ficou em 56,5% no segundo trimestre, dentro da faixa de 40% a 60% definida pela companhia.
Dos quase R$ 4 bilhões adicionados à carteira entre o primeiro e o segundo trimestres deste ano, 86% vieram de linhas com algum tipo de garantia ou de cartões concedidos a clientes considerados maduros — aqueles que já possuem ao menos 12 meses de histórico de crédito na plataforma.
Listada na Nasdaq com o ticker PICS, a ação do PicPay acumula 5,9% de queda neste ano. O valor de mercado do banco digital é de US$ 1,7 bilhão.