


Ler o resumo da matéria
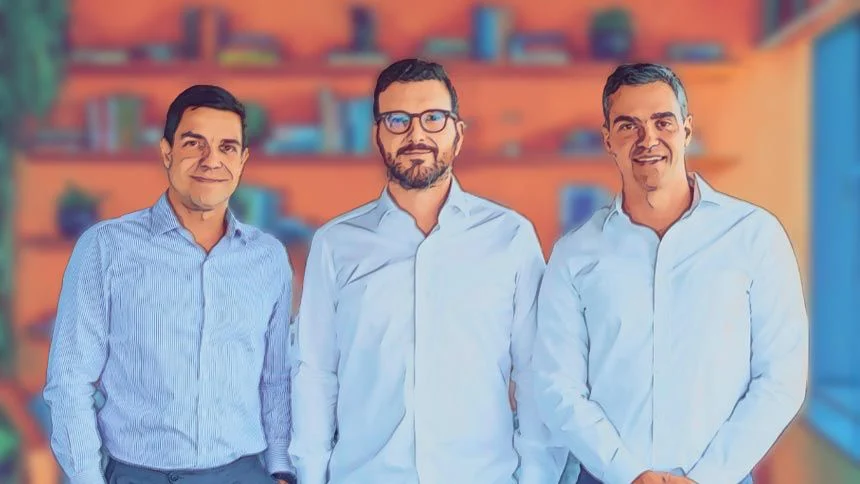
O Itaú Unibanco vai virar sócio da Prisma Capital, gestora de investimentos alternativos com cerca de R$ 28 bilhões sob gestão. O banco ficará com 35% da casa por meio de um aporte 100% primário em ações preferenciais, sem direito a voto. Os fundadores Marcelo Hallack, João Mendes e Lucas Canhoto mantêm os 65% restantes e todo o capital votante. O valor não foi divulgado.
Ao NeoFeed, Mendes diz que o Itaú não terá assento no conselho nem no comitê de investimentos. Os recursos vão aumentar o quanto a gestora investe nos próprios fundos e financiar o desenvolvimento e a compra de plataformas de originação de crédito, que hoje já incluem consignado e ativos judiciais. Segundo ele, é “um ciclo totalmente novo”.
O negócio nasceu sem processo competitivo nem assessor financeiro, a partir da relação entre as duas casas, e as conversas começaram há cerca de seis meses. A Prisma, porém, seguirá fazendo negócios com outros bancos. A operação depende de aprovação do Cade e do Banco Central.
* Resumo gerado por inteligência artificial e revisado pelos jornalistas do NeoFeed
O Itaú Unibanco está comprando uma fatia de 35% da Prisma Capital, gestora de investimentos alternativos fundada em 2017 por Marcelo Hallack, João Mendes e Lucas Canhoto.
O aporte na gestora, que tem cerca de R$ 28 bilhões sob gestão, será 100% primário em ações preferenciais, sem direito a voto. Os três fundadores seguem com os 65% restantes e com todo o capital votante. O valor da operação não foi divulgado.
“Foi uma transação feita para manter a independência da Prisma”, diz João Mendes, sócio-fundador da gestora, ao NeoFeed. O Itaú não terá assento no comitê de investimentos nem no conselho de administração. “A companhia continua administrada como ela é hoje.”
Nenhum sócio vendeu participação. O dinheiro vai direto para o caixa da empresa. Segundo Mendes, os recursos serão usados para aumentar o quanto a própria gestora investe nos fundos que capta e para desenvolver e comprar plataformas de originação de ativos. “É um ciclo totalmente novo. Vamos ter capacidade de alocar muito mais capital.”
As plataformas de originação são o centro da estratégia. A Prisma faz o que Mendes chama de “company building” de originadoras. São empresas que têm acesso recorrente a determinados créditos, com critérios de elegibilidade definidos pela gestora, e que abastecem os fundos da casa.
Hoje, o grupo já tem plataformas que originam consignado privado e público, compram ativos judiciais e originam cotas sêniores. Uma securitizadora poderia entrar no radar, segundo Mendes, mas ele não cita os alvos para um potencial M&A. “O foco é mais operações de crédito customizadas”, diz.
Para o Itaú, a operação é uma aposta no crescimento dos alternativos no Brasil, a exemplo do que aconteceu nos Estados Unidos. “O Itaú está vendo que tem um espaço muito grande para gestoras de alternativos. Você vê o crescimento que gestoras como Apollo, KKR, Blackstone e BlackRock tiveram”, diz Mendes.
A sociedade, porém, não significa exclusividade. “A gente vai continuar fazendo negócio com todos os bancos, não só com o Itaú. Mas a gente tem, sim, uma relação especial com o Itaú”, diz Mendes. Segundo ele, as operações entre as duas casas seguirão sendo “transações de mercado”.
O negócio não passou por processo competitivo nem teve assessor financeiro. Nasceu, segundo Mendes, da relação entre as duas casas. A Prisma já havia vendido ao Itaú uma corretora de seguros, a Avita, e fez vários negócios com o banco ao longo dos anos. As conversas para virar sócios começaram há cerca de seis meses. “Dado que um já confia muito no outro, vamos virar sócios”, diz Mendes.
Desde a fundação, a Prisma investiu mais de R$ 14 bilhões em 120 transações e já realizou mais de R$ 13 bilhões. A gestora prefere o termo capital solutions a special sits. “A gente entra em situações complexas, situações difíceis, mas não é a única coisa que a gente faz”, diz Mendes.
A especialidade é o que ele chama de structured equity e structured credit: créditos que dão à gestora um pedaço do capital da empresa quando a dívida é refinanciada, ou participações que podem virar crédito por meio de opções de venda. “Isso é o que nos define mais.”
A Prisma não abre a divisão dos R$ 28 bilhões por estratégia. Segundo Mendes, a maior parte está em private equity, crédito privado e claims. A base, antes restrita a investidores institucionais nos fundos principais, passou a incluir fundos de previdência e seguradoras.
A conclusão da operação depende de aprovação do Cade e do Banco Central. A Prisma foi assessorada juridicamente pelo Pinheiro Guimarães Advogados.