

No dia 8 de setembro, a Meta lançou o Muse, um assistente que executa tarefas no lugar da pessoa: responde e-mail, marca compromisso, reserva viagem e compra.
A pessoa diz o que quer e o agente faz. Por enquanto, só funciona nos Estados Unidos, e em poucos dias chegou ao topo dos aplicativos gratuitos mais baixados na App Store americana.
Vale seguir uma compra do começo ao fim, porque é nela que aparece quem manda.
Uma compra decidida antes de chegar ao banco
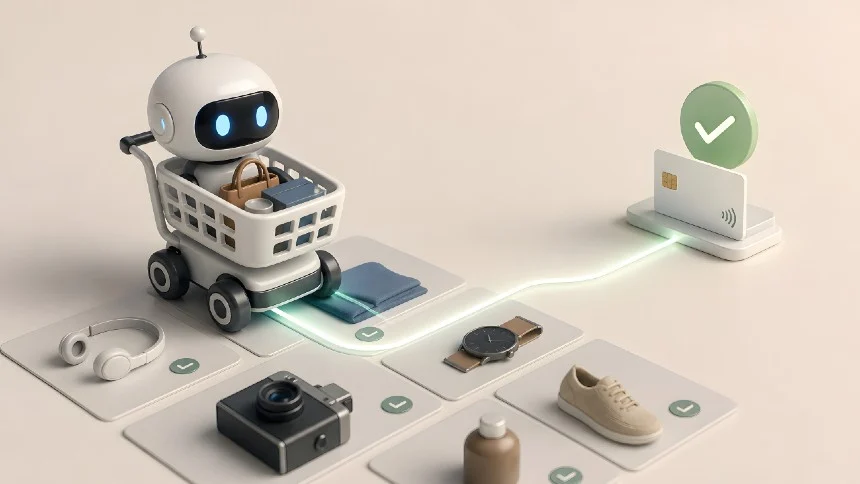
A pessoa pede um produto. O agente pesquisa, escolhe e vai ao site da loja. Ele não roda no celular da pessoa, e sim num computador da Meta, com navegador próprio. Na hora de pagar, não tem cartão. Pede um a link à carteira digital da Stripe que a pessoa conectou ao agente. Se a loja aceita Link, a carteira usa o cartão que a pessoa deixou salvo. Se não aceita, gera um cartão virtual de uso único, limitado àquela compra.
Antes de pagar, o agente mostra o que vai comprar e quanto vai custar, e a pessoa aprova na própria conversa. Só então o cartão vai para o site. No caminho do cartão virtual, a loja cobra um cartão emitido sobre a infraestrutura da Stripe, e o banco da pessoa recebe uma cobrança da carteira, não da loja. A compra é feita com um cartão que quem comprou nunca viu, e o banco de quem comprou não vê onde ela aconteceu.
Repare em quem participou. A Meta conversa com a pessoa. A Stripe guarda o cartão e emite a credencial. A loja aceita ou recusa. A bandeira e o banco entram no fim, autorizando uma transação que outros já decidiram, e nem sempre sabem que houve um agente no caminho.
A Amazon fechou a porta e a Shopify abriu a dela em dias seguidos
No domingo, 20 de setembro, 12 dias depois do lançamento, a Amazon começou a bloquear o Muse. Quem tenta comprar lá pelo agente recebe um aviso de que o acesso de um agente não autorizado viola as condições de uso do site. A Amazon deu três razões: o agente não se identifica ao navegar, parece capturar credenciais do cliente e alcança as páginas da conta e o histórico de pedidos.
A documentação do Muse diz outra coisa sobre as credenciais: senha e cartão ficam num cofre separado, que o agente usa sem enxergar. As duas coisas podem ser verdade ao mesmo tempo. E o episódio não é isolado. A Amazon já processou a Perplexity por causa do navegador Comet e agiu para barrar os agentes de compra do Google e da OpenAI.
Na segunda-feira, a Shopify fez o oposto: colocou o seu checkout, o Shop Pay, dentro do Muse. As lojas elegíveis passam a aparecer para o agente e a vender para ele por padrão. Quem não quiser precisa desativar o canal.
Os dois movimentos têm algo em comum. A Amazon decidiu por si e pelos vendedores que usam o seu marketplace. A Shopify decidiu pelos lojistas, que podem sair, mas só se souberem que entraram. Em nenhum dos casos havia uma regra pública e geral dizendo como se decide. Havia termo de uso, contrato e processo judicial.
A Meta, aliás, conhece o outro lado da mesa. No começo do ano, mudou os termos do WhatsApp Business para barrar chatbots de inteligência artificial de terceiros. Nessa história, ninguém está só de um lado da porta.
No cartão, a regra de entrada ainda é privada
O pagamento por agente não é um trilho de pagamento novo. Ele roda sobre os que já existem. O que ele cria é uma pergunta nova: qual agente pode comprar e pagar em nome de alguém? No mundo do cartão, essa pergunta está sendo respondida por cada bandeira à sua maneira. A Visa mantém um diretório dos agentes que reconhece. O protocolo é aberto, mas os critérios para entrar no diretório, até onde pude verificar, não estão publicados.
Há um avanço real, e ele merece ser dito. No dia 9 de setembro, Ant International, Visa e Mastercard anunciaram um trabalho conjunto para que um agente registrado em uma delas não precise repetir o registro nas outras, com requisitos de certificação em comum. O modelo que usaram nasceu numa plataforma convocada pela autoridade monetária de Singapura.
Mas o próprio comunicado preserva o processo de verificação e de decisão de cada empresa. A forma de o agente provar quem é está sendo padronizada; a decisão sobre quem entra continua com cada porta. E quando cada porta tem o seu critério, quem tem mais tamanho negocia melhor a entrada.
No Pix, a porta do pagamento já tem regra pública
Aqui o Brasil tem outro caminho, e ele já está construído. Para um agente pagar por Pix a partir da conta de alguém, a ordem precisa passar por uma instituição autorizada pelo Banco Central: a própria instituição onde está a conta ou um iniciador de pagamento do Open Finance, que dispara o Pix sobre os recursos mantidos ali.
Quem pode fazer esse papel não se decide por termo de uso. É regra pública. E a regra brasileira para arranjos de pagamento, o Pix e as bandeiras incluídos, exige que os critérios de participação sejam públicos, objetivos e não discriminatórios.
Elcio Calefi, diretor de Tecnologia e Experiência da Associação Open Finance Brasil, descreveu bem esse trilho em dois artigos publicados recentemente. Segundo ele, o Open Finance já entrega duas camadas. A primeira são os dados consentidos, que dão ao agente a visão das finanças do cliente.
A segunda é a execução padronizada, com Pix imediato, agendado e automático disparados pelo iniciador, inclusive sem troca de aplicativo, na chamada Jornada Sem Redirecionamento. A sequência vai dos dados à análise, da análise à decisão, e da decisão à iniciação e à liquidação pelo Pix.
Para Calefi, Pix e Open Finance não precisam virar modelos de inteligência artificial; precisam continuar sendo infraestrutura neutra, capaz de receber instruções de canais cada vez mais sofisticados.
Concordo com ele, e escrevi na mesma direção ao longo do ano: o Brasil chega ao pagamento agêntico com duas heranças raras, o Pix e o iniciador de pagamento do Open Finance, e a pergunta que ainda falta responder é quem atesta a identidade de um agente que compra e paga em nosso nome
O trilho já está em uso, em pequena escala. Um assistente que prepara o pagamento da conta de luz e pede a confirmação do cliente, ou que opera dentro de um Pix Automático autorizado antes, está usando esses trilhos. Calefi situa a lacuna no ponto em que o agente passa a escolher sozinho quando, quanto e para quem pagar. Ali, a execução está mais madura do que a identidade, o mandato e a governança.
Falta dar nome a quem opera o agente
O detalhe mais útil desses artigos é a distinção entre três identidades: o titular, dono dos recursos; o agente, que decide ou executa; e o operador, que desenvolve e controla o agente. Entre as perguntas que Calefi deixa em aberto está exatamente esta: quem opera e responde pelo agente?
Na regra atual, quem aparece é o iniciador. O operador do agente fica atrás dele, sem nome. Se o operador for o próprio iniciador, a regra o alcança. Se for uma empresa de tecnologia que contrata um iniciador, a regra enxerga quem apertou o botão e não enxerga quem decidiu comprar. É o desenho do Muse transposto para cá: a Meta decide, a Stripe executa, e a regra só conhece a segunda.
Proponho um passo concreto: que o Banco Central reconheça a figura do operador de agente no Pix e no Open Finance. Quem opera um agente que inicia pagamentos passaria a ser identificado perante o iniciador e a cumprir critérios públicos, como já acontece com qualquer participante de um arranjo.
O Banco Central tem base para isso sem lei nova: é o instituidor do Pix e, com o Conselho Monetário Nacional, regula o Open Finance. Calefi prefere evoluir os padrões técnicos de identidade e mandato, e eles são necessários. Mas o padrão diz como o agente prova quem é; não diz quem pode operar um. Não se trata de criar um Pix para agentes. Trata-se de dar nome, no trilho que já existe, a quem hoje não tem.
Responsabilidade é outra conversa. Quem responde por uma compra errada feita por um agente passa pelo Código de Defesa do Consumidor e pelo marco legal da inteligência artificial, aprovado no Senado em 2024 e ainda sem votação na Câmara. A admissão não precisa esperar por isso.
A porta do lojista também tem endereço conhecido, e não é o Banco Central. Em março, o Cade manteve a medida que obriga o WhatsApp a readmitir chatbots de terceiros enquanto investiga se a Meta abusou de posição dominante. Se um grande marketplace brasileiro fechar a porta para agentes de outras empresas, a discussão tende a seguir esse caminho, o da concorrência.
O agente ainda não chegou, e a janela ainda está aberta
Em julho, eu disse esperar uma consulta pública sobre o tema em dois ou três meses. A janela ainda não fechou. Neste mês, o Banco Central publicou dois pacotes de mudanças no Pix, um deles mexendo nas regras de adesão e de saída de participantes, e nenhum tratou de agentes.
O agente que a Amazon barrou e a Shopify abraçou ainda não opera no Brasil. Quando chegar, vai encontrar um trilho de pagamento com regra pública e um operador sem nome do lado de dentro.
Fica a pergunta para quem inicia pagamentos ou emite credenciais: quando o agente de um cliente pagar pela sua instituição, você vai saber quem o opera?
Edson Santos é fundador e sócio da Colink, conselheiro, advisor e investidor-anjo, com mais de 26 anos de experiência em meios de pagamento e serviços financeiros. É autor de Do Escambo à Inclusão Financeira e coautor de Payments 4.0 — As forças que estão transformando o mercado brasileiro. Seu novo livro, Trilhos Invisíveis — como o dinheiro se move no Brasil e o que faz esse mercado ser assim, tem lançamento marcado para 5 de outubro de 2026.