

Ler o resumo da matéria
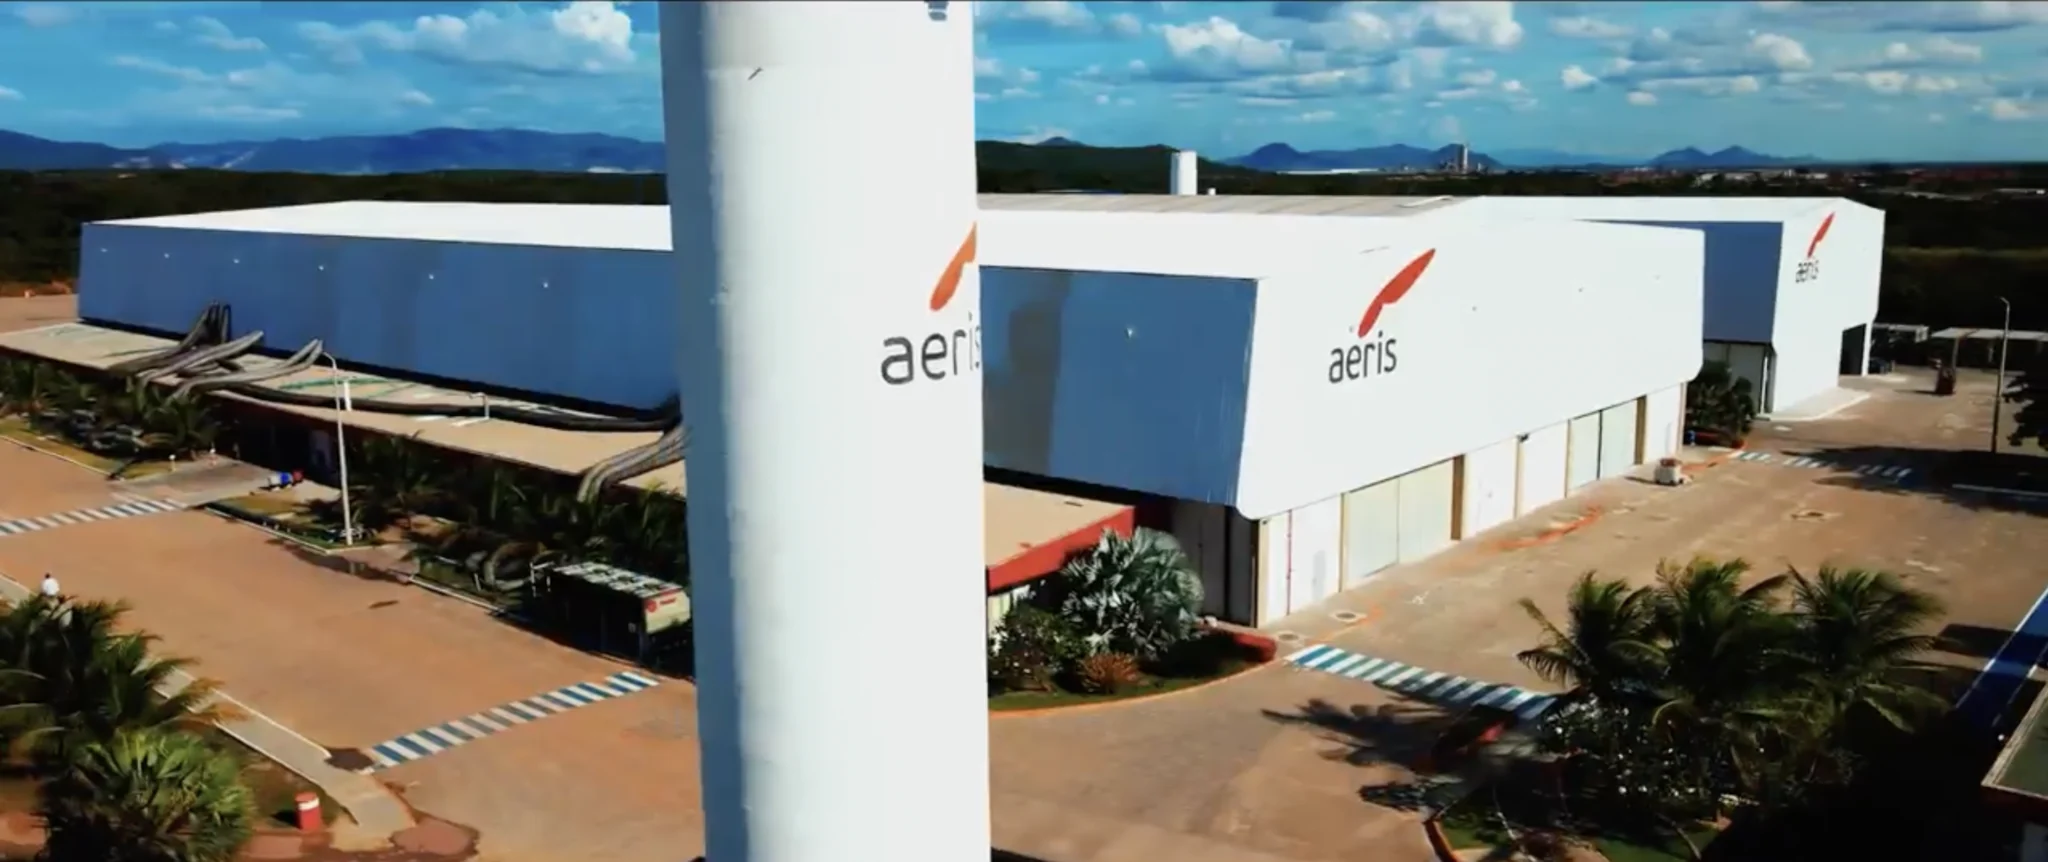
A Aeris, fabricante cearense de pás eólicas, pediu recuperação extrajudicial (RE) nesta terça-feira (3) para reestruturar R$ 1,52 bilhão em dívidas quirografárias. O pedido vem depois da tutela cautelar obtida em agosto, que suspendeu as cobranças por 60 dias.
O plano tem adesão de 42,18% dos credores, e a empresa tem 90 dias para chegar à maioria. Os termos financeiros ainda não foram definidos.
É a segunda reestruturação em pouco mais de um ano e meio. A repactuação de 2025 só alongou prazos, e a dívida líquida saltou para R$ 1,94 bilhão em junho, com a crise do setor eólico derrubando a demanda. O patrimônio líquido está negativo em R$ 989 milhões, e a auditoria apontou incerteza sobre a continuidade operacional.
As debêntures são negociadas a pouco mais de 10% do valor devido. A família Negrão detém 74,4% das ações, e uma eventual conversão de dívida em ações pode colocar o controle em jogo. O pedido ainda precisa ser ratificado em assembleia de acionistas.
* Resumo gerado por inteligência artificial e revisado pelos jornalistas do NeoFeed
A Aeris, fabricante cearense de pás eólicas, entrou com pedido de recuperação extrajudicial (RE) na terça-feira, 3 de novembro, na 3ª Vara de Falências e Recuperações Judiciais de São Paulo para reestruturar R$ 1,52 bilhão em dívidas quirografárias, informou a companhia em fato relevante.
Ficaram de fora do plano os créditos trabalhistas e tributários, os que têm garantia real ou fiduciária e os de fornecedores ligados à operação. Segundo a companhia, a produção segue normalmente.
O pedido vem depois da tutela cautelar obtida em agosto, em processo que tramita em segredo de justiça. A medida suspendeu as execuções de credores por 60 dias para a empresa negociar em mediação no Centro de Mediação da Associação dos Advogados de São Paulo (CMAASP). Agora, com a RE, a Aeris volta a ficar protegida contra cobranças.
O plano foi protocolado com a adesão de credores titulares de 42,18% dos créditos abrangidos. É acima do mínimo de um terço que a Lei de Recuperação Judicial e Falências exige para o pedido, mas ainda abaixo da metade.
A Aeris tem agora 90 dias para obter o apoio da maioria desses credores para que a Justiça homologue o plano. As condições financeiras da reestruturação, como os novos termos de pagamento, ainda não foram fechadas e vão constar de uma versão atualizada do plano, a ser negociada com os credores.
É a segunda reestruturação de dívida da Aeris em pouco mais de um ano e meio. Em 2025, a companhia renegociou R$ 1,41 bilhão em debêntures e empréstimos bancários e alongou o vencimento para 2030. Na ocasião, os credores receberam como garantia os imóveis da fábrica em Caucaia, máquinas, estoque de pás e créditos de ICMS. A RE alcança apenas a parte da dívida não coberta por essas garantias.
A repactuação, porém, apenas empurrou os vencimentos, sem reduzir o tamanho da dívida. Com os juros sendo incorporados ao saldo e o caixa se esgotando, a dívida líquida saltou de R$ 1,19 bilhão no fim de 2024 para R$ 1,94 bilhão em junho deste ano. No mesmo período, a receita encolheu e o Ebitda ajustado ficou negativo, deixando a companhia sem geração de caixa para sustentar o novo cronograma.
Em junho, a Aeris tinha patrimônio líquido negativo de R$ 989 milhões, ante R$ 696 milhões negativos no fim de 2025, e caixa de R$ 17,3 milhões. As obrigações de curto prazo superavam os ativos de curto prazo em R$ 383 milhões.
O aperto financeiro reflete a crise da indústria eólica no Brasil. Os cortes forçados de geração (curtailment), provocados pelo excesso de oferta de energia renovável e pela falta de capacidade de transmissão, reduziram a receita das geradoras e travaram novos parques. Os juros altos tornaram os projetos ainda menos viáveis. Com a demanda doméstica praticamente parada, toda a produção de pás da Aeris no primeiro semestre foi exportada para os Estados Unidos.
No balanço do segundo trimestre, a auditoria BDO apontou “incerteza relevante que pode levantar dúvida significativa” sobre a capacidade de continuidade operacional da companhia. A divulgação do balanço do terceiro trimestre está prevista para o próximo dia 10 de novembro, após o fechamento do mercado.
Credores e controle
No mercado secundário, as debêntures da Aeris são negociadas por pouco mais de 10% do valor que a empresa deve aos debenturistas. Nos últimos negócios, em outubro, a AERI12 saiu a 11,6% e a AERI11 a 13,4% desse valor. O desconto não é novo. Logo depois da repactuação de 2025, os papéis caíram de cerca de 45% para menos de 20% do valor devido.
Se uma eventual conversão de dívida em ações entrar no plano, a negociação passará a envolver poder na companhia, avalia o advogado Marcello Guimarães, árbitro e especialista em perícias e laudos técnicos arbitrais e judiciais. Entram em jogo o preço de emissão, o direito de preferência dos acionistas, a diluição e uma eventual mudança de controle.
“A Casas Bahia mostrou até onde isso pode ir, com os antigos acionistas reduzidos a 14,5% do capital depois da conversão de debêntures”, diz Guimarães.
Na Aeris, a família Negrão detém 74,4% das ações, segundo o formulário de referência da companhia, atualizado em agosto. A maior acionista é Vera Sarnes Negrão, com 33,3%, e o diretor-presidente, Alexandre Sarnes Negrão, tem 12,7%. O pedido de RE ainda precisa ser ratificado pelos acionistas em assembleia, a ser convocada.
As escrituras das debêntures também amarram uma eventual troca de controle. Se houver venda de controle, a Aeris tem 60 dias para resgatar antecipadamente os papéis pelo saldo devido, com acréscimo de 5% se a operação acontecer a partir de 2027. A regra não vale para operações que mantenham a família Negrão no comando.
A companhia informou ter 2 GW contratados para 2026 e 2027 e reativou quatro linhas de produção no fim do segundo trimestre. Para Hilton Júnior, auditor da Swot Global Consulting, empresa especializada em perícias, auditoria e laudos técnicos, a pergunta que os credores precisam responder é quanto de dívida a operação sustenta quando estiver madura.
“Religar linhas exige capital de giro antes de o caixa entrar, e a produtividade de uma linha reativada não volta de imediato”, afirma. Segundo ele, essa retomada é o principal teste dos próximos meses e abre a discussão sobre a entrada de dinheiro novo.