


Ler o resumo da matéria
O Banco Central manteve a taxa Selic em 13,75% ao ano, interrompendo um ciclo de cortes após cinco reduções consecutivas.
A decisão, considerada prudente pelos economistas, refletiu a expectativa do mercado, que já previa a manutenção. A reeleição de Lula aumentou incertezas sobre a política fiscal, levando a uma revisão nas projeções de cortes futuros.
Economistas destacam que a sinalização fiscal do novo governo influenciou a decisão, com preocupações sobre a expansão fiscal. O Copom não antecipou os próximos passos da política monetária, mantendo um guidance aberto.
A formação da nova equipe econômica e a recomposição da diretoria do Banco Central são pontos de atenção, pois podem impactar a estabilidade e a confiança do mercado. A decisão unânime de manter a Selic foi vista como um sinal positivo em meio à incerteza.
* Resumo gerado por inteligência artificial e revisado pelos jornalistas do NeoFeed
“Prudente”, “anticlímax” e “dentro do esperado” foram algumas das expressões usadas pelos economistas ouvidos pelo NeoFeed para descrever a penúltima decisão da taxa básica de juros do ano no Brasil.
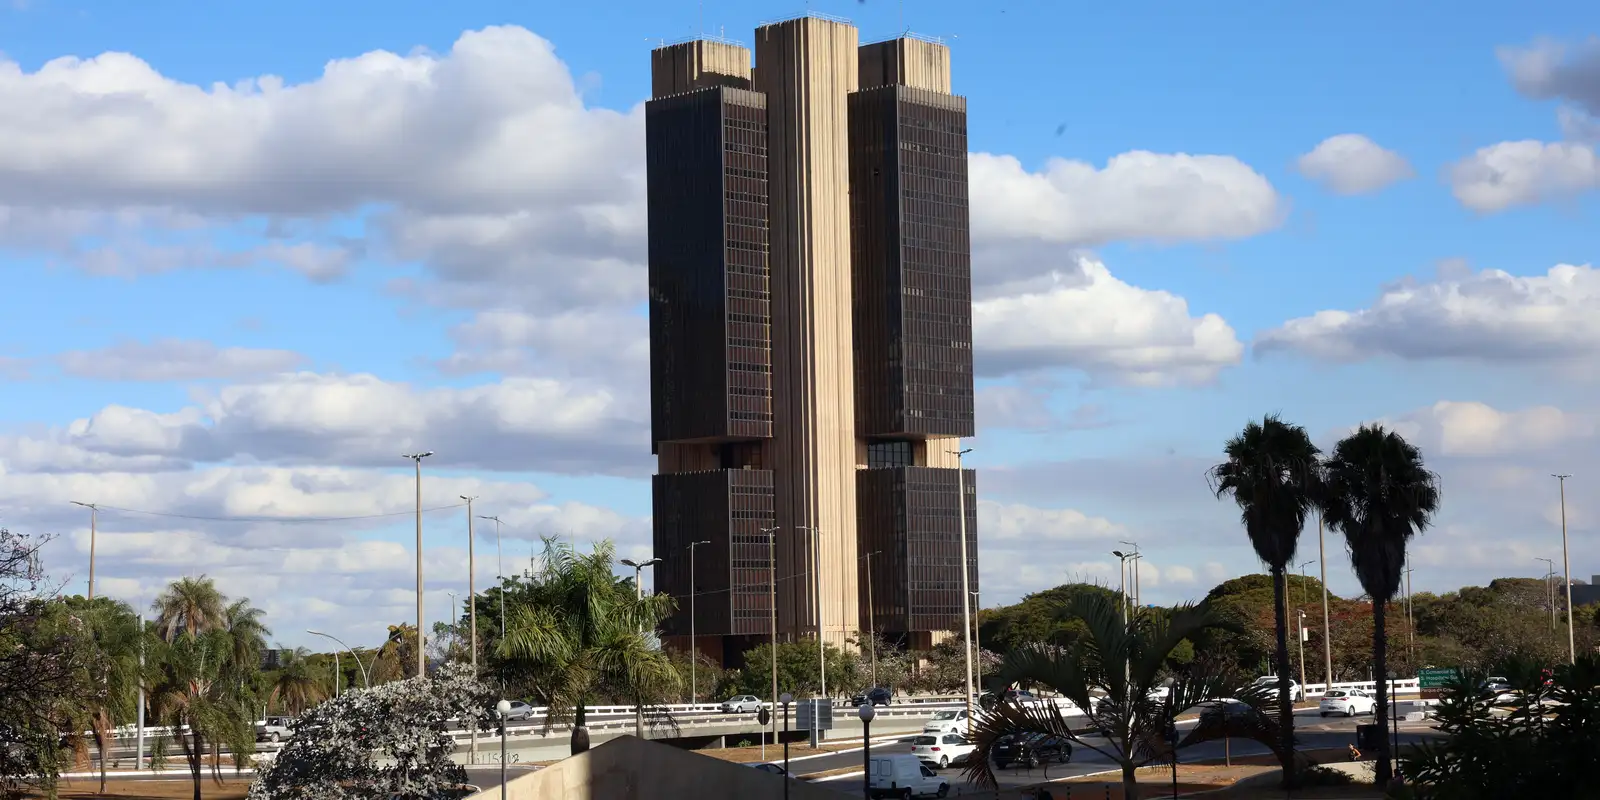
Na quarta-feira, 4 de novembro, o Comitê de Política Econômica (Copom) do Banco Central (BC) confirmou a expectativa do mercado e manteve a taxa Selic em 13,75% ao ano, interrompendo o ciclo de cortes após cinco reduções consecutivas de 0,25 ponto percentual (p.p.).
Havia a dúvida se Gabriel Galípolo cederia às pressões pela continuidade dos cortes de juros. Mas o presidente do BC manteve-se firme às pressões externas (prolongamento dos conflitos armados no Oriente Médio) e domésticas (inflação acelerando acima do limite superior do intervalo de tolerância da meta).
“Não acho que ele [Galípolo] sai fortalecido. Apenas agiu como esperado”, afirma Rafael Ihara, economista-chefe da Meraki Capital, ao NeoFeed.
A expectativa de manutenção já era majoritária às vésperas da reunião. Pesquisa pré-Copom do BTG Pactual apontava que 77,8% dos participantes do mercado financeiro esperavam a Selic estável em 13,75% em novembro. Além disso, 81,5% consideravam essa a decisão mais prudente.
O levantamento da XP chegou a um resultado semelhante: 75% dos gestores ouvidos pela instituição projetavam a manutenção dos juros.
Esse consenso, no entanto, se consolidou apenas nas últimas semanas. Até outubro, o mercado ainda projetava um novo corte de 0,25 ponto percentual na penúltima reunião do ano, seguido de outro de mesma magnitude em dezembro, o que levaria a Selic a 13,25% ao ano.
“No aspecto técnico, haveria espaço para um novo corte de 0,25 p.p. Mas a única regra fiscal crível que temos atualmente é a âncora monetária, e ela poderia ser colocada em xeque em caso de corte. Isso por conta de um cenário de maior risco que temos após as eleições”, afirma Alexandre Espírito Santo, economista-chefe da Way Investimentos e professor do Ibmec-RJ e da ESPM.
A mudança nas perspectivas veio na esteira da reeleição de Luiz Inácio Lula da Silva (PT) para um quarto mandato como presidente do país. A vitória do petista ampliou as incertezas sobre a condução da política fiscal e reduziu as apostas em um ciclo de afrouxamento monetário.
Para Ihara, da Meraki, a perspectiva de manutenção dos juros está diretamente ligada às sinalizações fiscais do próximo governo, que frustraram os agentes econômicos que esperavam um ajuste mais profundo em caso de vitória da oposição.
“O consenso pela manutenção de juros foi uma reação totalmente atrelada à questão fiscal. Neste último mandato, o governo Lula entregou uma alta expressiva da dívida bruta e durante a campanha a sinalização foi a pior possível, no sentido de mais estímulo”, diz Ihara.
Em comunicado, o Copom informou que “segue acompanhando como os desenvolvimentos da política fiscal doméstica impactam a política monetária e os ativos financeiros, reforçando a postura de cautela em cenário de maior incerteza”.
Além de interromper o ciclo de cortes, o Copom optou por não antecipar os próximos passos da política monetária. Para a última reunião do ano, o colegiado deixou o guidance em aberto, e informou que “seguirá acompanhando a evolução do cenário, para manter a restrição adequada de forma a assegurar a convergência da inflação à meta”.
A decisão também estava alinhada às expectativas dos agentes de mercado: 53,7% dos participantes ouvidos pelo BTG projetavam um guidance aberto após a manutenção da Selic.
Ainda assim, a sinalização do Banco Central não é suficiente para dissipar as incertezas. Na avaliação dos economistas, os próximos meses serão marcados pela formação da equipe do novo governo e devem manter o mercado em alerta e abrir espaço para episódios de maior volatilidade.
O exemplo mais recente foi a reação negativa dos investidores à notícia de uma possível reunião de Lula com o economista André Lara Resende, um dos pais do Plano Real, cujo artigo sobre a possibilidade de reduzir os juros “na marra” deixou boa parte dos economistas de mercado de cabelo em pé.
O Palácio do Planalto se apressou a negar o encontro. Segundo um aliado do governo ouvido pelo NeoFeed, o episódio não passou de uma “viagem” que, no fundo, visava pressionar o Banco Central de Gabriel Galípolo.
Mesmo sem a confirmação da reunião, o episódio foi suficiente para reacender os temores do mercado. O receio é ampliado pelo fato de a equipe econômica do próximo governo ainda não ter sido definida.
“Ainda que a gente conheça o Lula, em cada mandato ele foi assessorado por uma equipe diferente. Enquanto o mercado tenta entender quem vai ser esse entorno do presidente, a incerteza aumenta o prêmio de risco”, diz Marcela Kawauti, economista-chefe da Lifetime Asset Management.
Por outro lado, a economista avalia que a decisão fortalece o caráter técnico das decisões do BC e também o presidente Gabriel Galípolo.
“A sensação é que a escolha foi realmente por perseguir a trajetória de convergência da inflação à meta. Se as expectativas estão mais desancoradas, o BC tem que manter juros por mais tempo. Foi bastante importante, principalmente depois dessa discussão recente de baixar juros na marra”.
“No curto prazo, será muito difícil estabilizar o crescimento da dívida pública. O que pode ser feito é mudar a inclinação dessa trajetória de crescimento. Mas, pelas primeiras sinalizações do governo, os primeiros anos do novo mandato serão mais de expansão fiscal que de ajuste”, afirma.
Outro ponto de atenção para os próximos meses é a recomposição da diretoria do Banco Central. Dois cargos estão desocupados desde janeiro deste ano, e outras quatro indicações estão previstas até o fim de 2027, o que pode alterar a composição e o perfil do colegiado.
Nesse contexto, os agentes econômicos também estarão atentos à capacidade da nova diretoria em demonstrar coesão. A decisão unânime de manter a taxa de juros nesta penúltima reunião do ano foi um sinal positivo e deve contribuir para tranquilizar os investidores, na avaliação de Espírito Santo, da Way Investimentos.
“Os diretores do Banco Central não são obrigados a votar da mesma maneira. É possível que cada um tenha uma cabeça diferente, mas a unidade é importante neste momento de maior incerteza”, diz ele.
Na justificativa para a manutenção da taxa básica de juros, o Copom retirou a referência à “magnitude total do ciclo de calibração”, o que indica que a pausa poderá se estender além da reunião de dezembro, ou seja, a manutenção da Selic em 13,75% deve ser confirmada na última reunião do ano.
“A retomada da flexibilização em 2027 dependerá de uma melhora mais consistente das expectativas de inflação, da evolução da política fiscal e da confirmação do processo de desaceleração da atividade”, afirma Cristiano Oliveira, diretor executivo do Banco Pine.