

O CDI pode subir por anos sem que o patrimônio esteja verdadeiramente protegido. E a taxa de juros elevada, longe de eliminar o risco Brasil, é também um reflexo dos riscos que o investidor assume ao concentrar seus recursos no país.
Essas são duas das conclusões centrais de um novo estudo do Centro de Estudos em Finanças da FGV EAESP (FGVcef), que questiona a ideia de que juros de dois dígitos dispensam investimentos no exterior.
Intitulada “Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro”, a pesquisa é assinada pelos professores William Eid Junior, Claudia Emiko Yoshinaga, Ricardo Ratner Rochman e Francisco Henrique Figueiredo de Castro Junior.
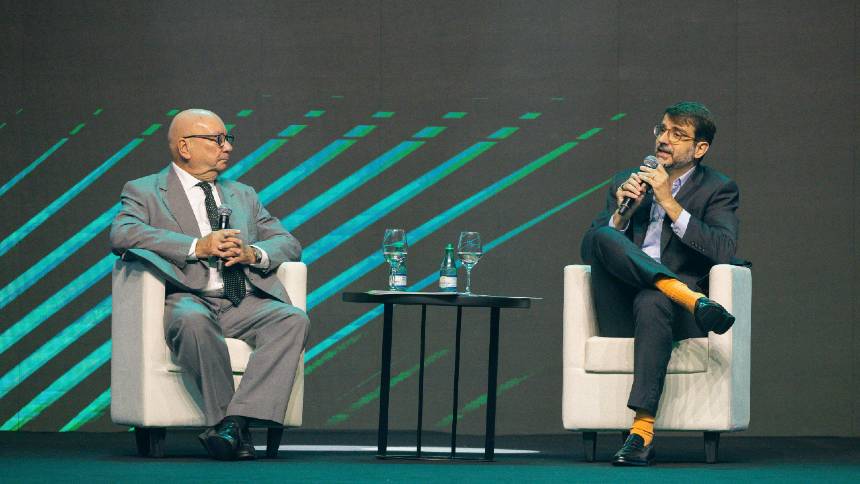
O trabalho foi apresentado no Avenue Connection 2026, em setembro, em São Paulo, numa conversa entre Eid e Daniel Haddad, diretor comercial da Avenue Securities LLC.
A questão não é abandonar os investimentos brasileiros, mas compreender o risco de depender exclusivamente deles. Renda, moradia, poupança, aposentadoria e, muitas vezes, o próprio negócio de uma família já estão ligados à mesma economia.
Como resume a tese do estudo, diversificar ativos dentro do Brasil não significa necessariamente diversificar os riscos aos quais o patrimônio está exposto.
Vários investimentos, um mesmo risco
Para saber se uma carteira está de fato diversificada, o primeiro passo é olhar a correlação, uma medida de quanto dois investimentos andam juntos. Quando a correlação é alta, os dois tendem a subir e cair ao mesmo tempo: se um perde, o outro provavelmente também perde.
Quando é baixa ou negativa, um pode compensar a queda do outro, e é aí que está o ganho da diversificação. O estudo vai além da correlação: importa também saber a que país, moeda, regras e fontes de renda cada aplicação está exposta.
Os pesquisadores analisaram cinco classes de investimento do mercado brasileiro: a bolsa brasileira, a renda fixa prefixada, os títulos indexados à inflação, os fundos multimercados e os fundos imobiliários. Usaram retornos mensais de 2011 a 2026 e separaram períodos de juro real alto e de juro real baixo. Nos dois regimes, as correlações entre essas classes foram positivas.
Os ativos são diferentes, mas continuam sujeitos aos mesmos choques da economia brasileira. Por isso, espalhar aplicações entre produtos locais pode reduzir alguns riscos, mas não elimina a concentração no país.
O dólar, por sua vez, apresentou correlação negativa com as classes domésticas nos dois regimes, chegando a −0,65 em relação à bolsa. Nos 84 meses em que o Ibovespa caiu entre 2011 e 2026, nenhuma classe brasileira analisada superou o CDI em média, enquanto a moeda americana se valorizou, em média, 3,11% nesses meses. Não significa que o dólar sempre proteja, mas que ofereceu um contrapeso relevante nos episódios examinados.
A concentração também existe dentro da própria bolsa brasileira, e de duas formas. A primeira é o peso de poucas empresas. As cinco maiores companhias representam 41,4% do Ibovespa. Na prática, o índice se comporta como se tivesse apenas 20,1 empresas de mesmo peso. No S&P 500, esse número é de 45,2.
A segunda é o peso de poucos setores. Nos últimos vinte anos, o topo da bolsa americana se transformou com o avanço da tecnologia. O da bolsa brasileira continua ligado a petróleo, mineração e bancos.
O estudo mostra o efeito de abrir a carteira para fora. Numa carteira com as seis classes de investimento brasileiras mais comuns, acrescentar três classes internacionais aumentou de 2,12 para 2,97 o número de “apostas independentes”, ou seja, de fontes de risco que não andam juntas.
Ter vários ativos brasileiros não elimina a exposição comum à economia brasileira
Quase tudo em um só país

O tamanho dessa concentração aparece nas declarações ao Imposto de Renda. Dos R$ 19,4 trilhões em bens e direitos declarados, somente 6,3% estão no exterior. No núcleo formado por imóveis, aplicações financeiras e fundos, que soma 58,9% do total, a parcela externa cai para apenas 2,2%. Em outras palavras, 97,8% desse núcleo patrimonial permanece sujeito a uma única economia.
O interesse do brasileiro pelo tema, porém, vem crescendo. As plataformas de investimento internacional ganharam espaço, e o assunto passou a ocupar a imprensa e as redes sociais. Segundo o estudo, os fundos com investimento no exterior acompanhados pela ANBIMA captaram R$ 83,8 bilhões líquidos em 2025, num universo dominado por estruturas de maior patrimônio. Já nos fundos de plataforma, típicos do varejo e da alta renda, houve resgates líquidos nos anos de Selic alta. A procura pelo exterior não desapareceu: mudou de rota.
Na apresentação, Daniel Haddad usou uma imagem simples: investir em apenas um país seria como entrar em um supermercado com cem gôndolas e escolher produtos de uma só delas.
“Lá fora não rende”: um retrato que ficou para trás
A ideia de que “lá fora não rende” também merece revisão. Entre 2009 e 2021, os títulos de dez anos do Tesouro americano pagaram menos de 3% ao ano em 84% dos meses. Esse longo período ajudou a formar uma percepção que já não descreve necessariamente as oportunidades atuais.
Esse cenário mudou. Com a volta da inflação nos Estados Unidos depois da pandemia, o Federal Reserve passou a subir os juros a partir de 2022, e os títulos americanos voltaram a pagar taxas que não se viam desde antes da crise de 2008.
Em julho de 2026, o título de dez anos rendia 4,73% ao ano, mais que o dobro da média de 2009 a 2021. No de dois anos, a taxa era de 4,29%, contra média de 0,85% no mesmo período.
A pesquisa compara ainda o CDI convertido em dólar com crédito corporativo americano de faixa de risco semelhante à brasileira. O resultado depende do início e do fim da medição. Em janelas iniciadas em 1999 e 2004, o CDI em dólar ficou à frente.
Esses pontos de partida, porém, incluem um período de juros brasileiros excepcionalmente altos, herança dos primeiros anos do Plano Real, que não voltou a se repetir. Na janela iniciada em 2014, o crédito americano teve melhor desempenho. O ponto não é declarar um vencedor universal, e sim mostrar que o CDI perde sua aparência de trajetória estável quando medido em moeda internacional.
Por que os juros brasileiros são tão altos
O estudo é enfático: “o juro alto remunera o risco do país em vez de eliminá-lo”. A remuneração em reais pode ser atraente, mas não transforma automaticamente a aplicação em proteção global do patrimônio. Além de inflação e risco de reinvestimento, importam o ambiente fiscal, as oscilações cambiais e, conforme o instrumento, os riscos de crédito e liquidez.
A percepção externa reforça o diagnóstico. O Brasil tinha nota soberana BB na S&P Global Ratings, abaixo do grau de investimento, e ocupava a 58ª posição entre 77 países ordenados pelo custo do CDS, instrumento que reflete o preço de proteção contra inadimplência soberana. Nesse ranking, o país aparecia próximo do Iraque. Para o investidor internacional, portanto, o retorno brasileiro vem acompanhado de riscos que precisam ser remunerados.
Há também o problema da renda futura. O CDI acumulado em doze meses variou de 24,2% ao ano, em janeiro de 2000, a 2,1%, em abril de 2021. Se a taxa de uma aplicação pós-fixada cai de 14% para 10%, a renda bruta anual de quem depende dela diminui quase 29%, sem que o principal precise sofrer qualquer perda nominal.
Juro elevado não elimina o risco do país; parte dele é a remuneração por assumi-lo.
A falsa segurança do CDI
Outra distinção essencial é entre saldo nominal e poder de compra. R$ 100 aplicados no CDI em janeiro de 2000 teriam alcançado cerca de R$ 2.108 em julho de 2026. Descontada a inflação brasileira acumulada, porém, o saldo equivaleria a R$ 437 em preços do início do período. Houve ganho real, mas muito menor do que a cifra nominal sugere.
Os autores compararam ativos em dólar e em termos reais, usando 21.146 janelas móveis de um a dez anos, entre 2005 e 2026. Nessa base, o S&P 500 apresentou retorno real anualizado médio de 8,82%; o CDI, convertido em dólar, 1,75%; e o Ibovespa, −0,17%. O desvio-padrão médio anualizado do CDI em dólar foi de 8,84%, superior aos 7,35% do S&P 500. A baixa oscilação do CDI em reais, portanto, não equivale à mesma estabilidade em dólar.
O horizonte também muda o retrato. Nas janelas de um ano, o S&P 500 superou o CDI em pouco mais da metade dos casos; nas janelas de dez anos, em 95%. São resultados históricos, não previsão de que a mesma relação se repetirá no futuro.
As crises revelam outra fragilidade: o risco de perdas prolongadas ou permanentes de poder de compra. Na crise de 2008, o Ibovespa caiu 50,9% em termos reais e, em julho de 2026, continuava abaixo do nível anterior à crise. Nos episódios analisados, a bolsa americana havia recuperado seu patamar real anterior. A velocidade e a extensão da recuperação importam tanto quanto a queda inicial.
Isso não torna o CDI um investimento inadequado. Ele continua relevante para liquidez e obrigações denominadas em reais. O erro, para os autores, está em usar a estabilidade nominal em moeda brasileira como sinônimo de segurança absoluta. A proteção precisa ser medida na moeda dos compromissos, no horizonte de vida da família e diante de choques que atinjam o patrimônio inteiro.
Disciplina vence o timing
A questão prática é quando começar. Vale esperar o dólar cair para enviar dinheiro ao exterior? O estudo simulou aportes mensais de janeiro de 2000 a julho de 2026 e comparou estratégias de investimento internacional com alternativas que aguardavam uma cotação mais favorável.
Quem aportou mensalmente na bolsa americana encerrou o período com patrimônio equivalente a 4,97 vezes o total poupado, em termos reais. Quem aguardou uma queda de 15% no dólar alcançou 4,55 vezes; quem permaneceu integralmente no CDI, 1,97 vez. Nas 80 janelas de dez anos iniciadas a partir de 2010, o aporte mensal superou a estratégia de esperar o dólar cair em todas elas, com patrimônio final 9,2% maior.
O resultado não significa que o momento de conversão seja irrelevante, mas mostra o custo de adiar repetidamente uma decisão patrimonial em busca da cotação perfeita. E traz uma ressalva: a vantagem da disciplina sobre a espera depende do regime de juros considerado; o estudo identifica uma janela excepcional de juros reais brasileiros muito elevados em que esperar foi melhor.
Outra simulação combinou ativos locais e internacionais. Uma carteira com metade em ativos brasileiros e metade em americanos apresentou retorno nominal médio de 12,96% ao ano em reais, contra 10,32% da carteira doméstica, e volatilidade menor: 6,65%, contra 8,78%. Nas janelas de dez anos, a carteira combinada superou a nacional em 95% das observações. O exercício ilustra a contribuição potencial da diversificação, sem estabelecer uma alocação ideal para todos.
Na amostra examinada, a constância dos aportes foi mais eficaz do que esperar o câmbio ideal.
Um patrimônio, mais de uma economia
A conclusão da pesquisa é menos uma escolha entre Brasil e exterior do que uma escolha entre concentração e diversificação efetiva. A Selic pode oferecer uma remuneração importante e, ainda assim, não proteger integralmente o poder de compra, a renda futura e o patrimônio de uma família. Internacionalizar parte dos recursos não é apostar contra o Brasil: é reduzir a dependência de uma única economia, respeitando os objetivos, os riscos e a fase de vida de cada investidor.
Para acessar o estudo completo, basta clicar aqui.
DISCLAIMERS
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: