

A Marcopolo vive uma encruzilhada em seu caminho de crescimento no Brasil. De um lado, a fabricante de carrocerias de ônibus cresce em market share, com 50% de participação no mercado e uma demanda reprimida por renovação de frota. De outro, a dificuldade de crescer nas margens, já que as vendas se concentram em produtos de menor valor agregado, como micro-ônibus.
Essa rota mais adversa no mercado nacional, principalmente com o cenário de juros elevados, tem feito com que a gigante brasileira do setor volte a centrar as atenções em outra estrada em que ela já atuou, que é o mercado europeu. O plano é fazer com que as vendas em Portugal, Espanha, Itália e França representem pelo menos 20% da receita das exportações da companhia.
O modelo é diferente do que a empresa adotava até 2009, quando tinha uma fábrica na cidade portuguesa de Coimbra e decidiu encerrar a operação pela queda de volume de vendas e pela alta concorrência. A volta está ligada diretamente à retomada nos países europeus após a pandemia da Covid-19.
Na Itália e França, a Marcopolo iniciou uma parceria com a Volvo, em que a empresa sueca fornece o chassi e a fabricante brasileira entrega a carroceria do ônibus. Na frente de atuação em Portugal e Espanha, o acordo é com a Scania. A ideia, no futuro, é ampliar o volume de parceiros nos países.
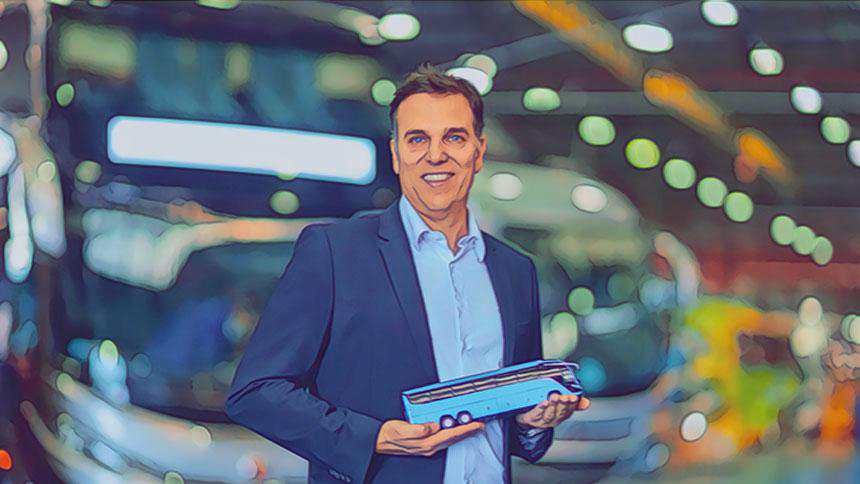
“Nesta retomada do mercado europeu, temos visto que a oferta existente não atende toda a demanda e as carteiras são longas. Há pedidos para entregas com dois anos de antecedência. Dessa forma, abre espaço para a Marcopolo ocupar esse espaço”, diz André Armaganijan, CEO da Marcopolo, em entrevista ao NeoFeed.
A oportunidade surge também, segundo o executivo, a partir da mudança de atuação de Scania e Volvo, que pararam de produzir o ônibus completo para se concentrar no fornecimento do chassi. Assim, eles deixam de ser concorrentes para ser parceiros.
“São dois fabricantes que vendiam ônibus completos. Agora, precisam de um parceiro sólido de carrocerias, com a parte de cima, até para promover a parte de baixo deles, que é o chassi”, complementa ele.
Mesmo com a rede de vendas da Volvo e da Scania para ampliação do mercado, a Marcopolo vai ter seu próprio escritório de representação, que terá como base a Espanha.
Iniciada em 2026, a parceria começa a render resultados. A empresa já garantiu a venda de 30 unidades, que entram na linha de produção no quarto trimestre e começam a ser entregues no início de 2027. Os produtos comercializados são da linha de ônibus rodoviário de um piso, o modelo G8 Paradiso.
Mesmo que o volume seja acima do que a companhia espera, não está nos planos da Marcopolo voltar a ter uma fábrica na Europa. O que está no planejamento, isso sim, é montar uma operação somente para a linha de montagem final, como vidros e poltronas.
“Estes produtos serão feitos no Brasil e exportados para a Europa. Eles vão sair montados. No curto prazo, vamos ter essa alternativa de montar esses itens na Europa, principalmente por causa das homologações específicas de lá, com fornecedores locais. Não faz sentido trazer para o Brasil e depois levar de volta. Além disso, nos ajudará a reduzir custos”, diz ele.
A companhia ainda não decidiu o local em que esta nova área será implementada, mas a garantia é que será em 2027. No momento, a direção está em fase de prospecção de lugares.
Do total da receita da companhia, 60% vêm do Brasil e 40% vêm do exterior. De exportação, a Marcopolo envia cerca de 2 mil unidades para o exterior das duas fábricas de Caxias do Sul, no Rio Grande do Sul, e da planta de São Mateus, no Espírito Santo.
Neste sentido, o CEO vê espaço para que 20% deste volume, o equivalente a 400 ônibus, partam anualmente em direção aos países europeus. Com isso, a tendência é que, em poucos anos, a Marcopolo tenha metade da receita vindo do mercado estrangeiro.
“Isso é totalmente possível. A Europa terá um papel representativo no nosso negócio. Uma multinacional brasileira que quer ter presença global é importante estar na Europa. Não é uma incursão pontual. Vamos nos estabelecer”, afirma o CEO.
Os principais países, entre os clientes de exportação, estão Peru, Argentina e Chile. Em 2025, a empresa produziu 15 mil unidades no mundo, sendo 12,3 mil no Brasil e 2,7 mil no exterior.
Mesmo com esse novo horizonte, não está nos planos um volume específico de investimentos por parte da companhia. O plano é de seguir com um capex anual por volta de R$ 350 milhões, que envolve linhas de produção, reformulação de fábricas, e linhas de pesquisa e desenvolvimento.
Estrada “esburacada”
Essa troca de marcha para o continente europeu contrasta com a dificuldade de engrenar no Brasil, provocada principalmente por uma janela fechada de renovação de frota de linhas públicas e pela dificuldade encontrada pelo cenário macroeconômico, especialmente pela alta taxa de juros.
Ainda que a receita líquida da Marcopolo tenha crescido 3% no segundo trimestre deste ano em relação ao mesmo período de 2025, com R$ 2,37 bilhões, a rentabilidade caiu. A margem Ebitda, que foi de 17,3% no ano passado, agora chegou a 14,3%, queda de três pontos percentuais.
O próprio Ebitda registrou uma retração de 15%, caindo de R$ 398,3 milhões, no segundo trimestre de 2025, para R$ 338,6 milhões, entre abril e junho de 2026. O lucro líquido também reportou queda de 15,5%.
Segundo Armaganijan, a maior parte deste volume está relacionada à venda de micro-ônibus para programas de transporte escolar, e de transporte para o Ministério da Saúde, por parte do governo federal.
“O programa Caminho na Escola foi precificado há bastante tempo e, isso impacta o custo. Os segmentos que poderiam trazer mais rentabilidade para a companhia, que são o rodoviário e o urbano, reduziram a participação este ano”, explica o CEO.
A questão é que, pela dificuldade de caixa de operadores de transporte que atuam diretamente com prefeituras e governos estaduais, as frotas estão mais velhas e o ritmo de renovação caiu.
Este cenário é ainda mais difícil para cidades que não conseguiram adequar os custos do próprio sistema, que em muitos casos inclui aumento de subsídios para as empresas de ônibus. Com a necessidade mais urgente de manter o caixa da operação, trocar a frota fica para um segundo momento.
“A idade média da frota no País, que era de oito anos, hoje está em 11 anos. E não deveria. Isso mostra que há espaço para renovação. Significa que estamos no mínimo com uma frota com idade média três anos acima do que deveria”, afirma ele.
Dessa forma, o executivo diz que o grande desafio para a Marcopolo agora é seguir crescendo a participação de mercado no Brasil, mas na busca pelo crescimento da rentabilidade.
“Não vamos abrir mão da rentabilidade como grande foco, mas o share sempre vai ser uma linha importante. Vamos seguir com disciplina total em investimentos e na alocação de capital”, completa Armaganijan.
Em setembro, os analistas Lucas Laghi, Fernanda Urbano e Guilherme Nippes, da XP, rebaixaram a recomendação da ação da Marcopolo para neutra “uma vez que as tendências operacionais recentes sugerem visibilidade limitada para uma recuperação mais clara da lucratividade no curto prazo”.
“Nesse sentido, os dados de produção apontam para uma expectativa de segundo semestre mais fraco, contrastando com nossas expectativas anteriores de uma aceleração sazonal, com volumes mais fracos e menor alavancagem operacional mantendo a lucratividade abaixo dos níveis alcançados nos últimos anos”, escreveram os especialistas de bens de capital.
No acumulado de 2026, as ações POMO4 registram queda de 20%. Em 12 meses, a desvalorização é de 40,8%. A Marcopolo tem valor de mercado de R$ 5 bilhões.